Uang Jajan Anak Cepat Habis? Ini 9 Cara Mengajarkan Anak Mengatur Uang Saku
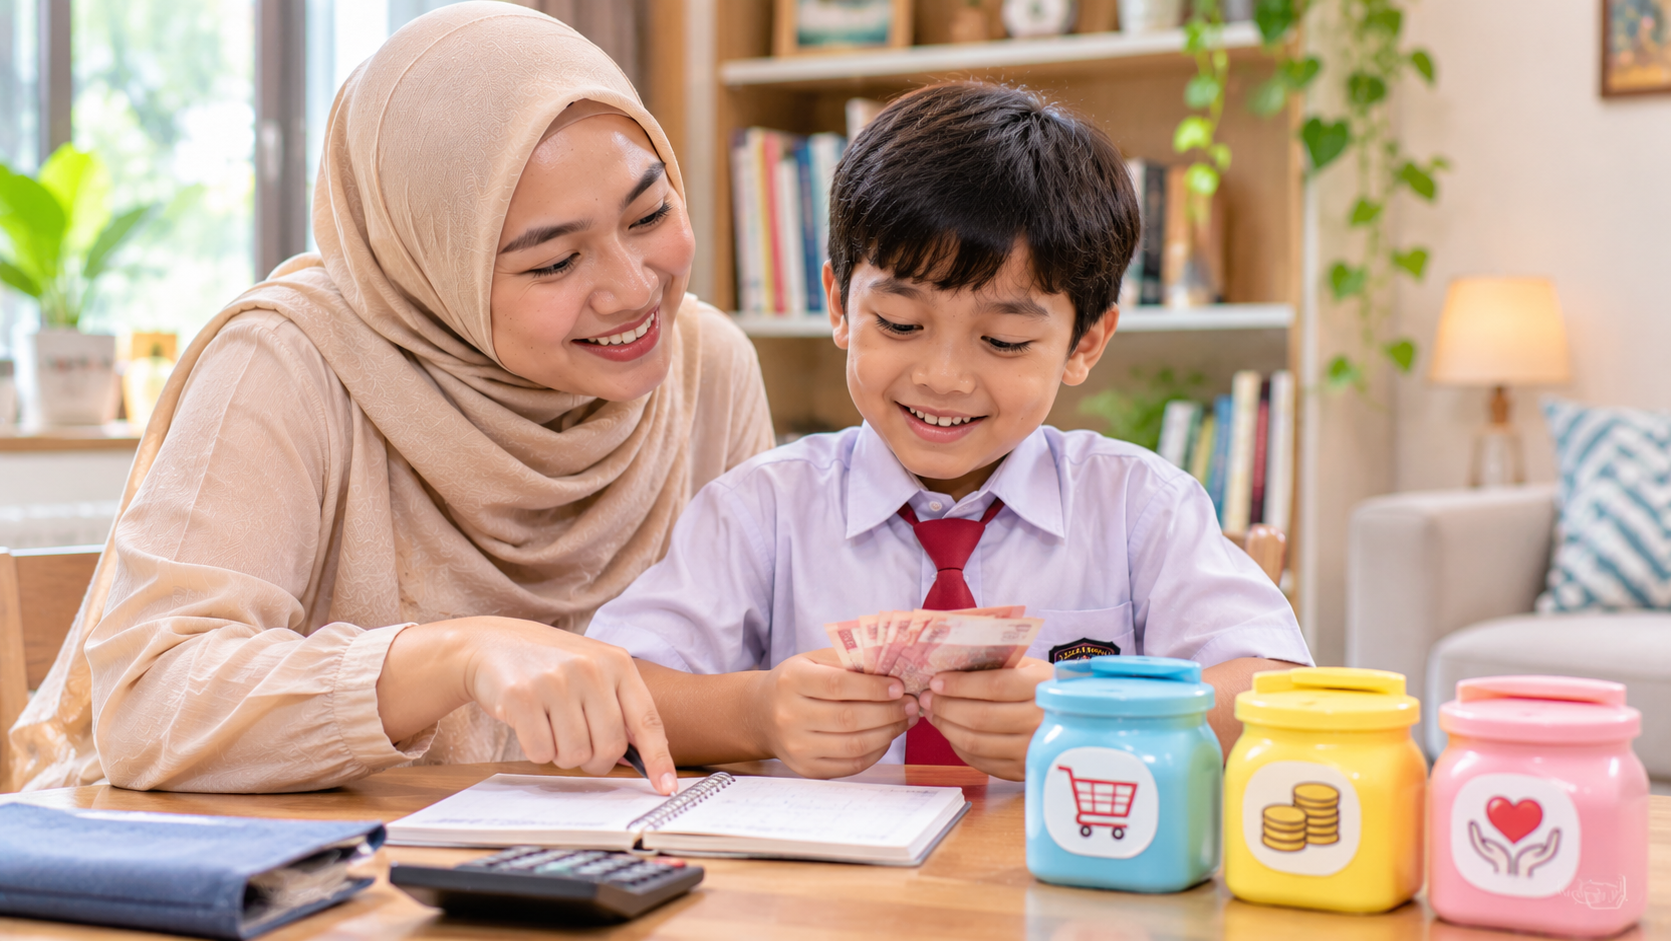
3. Ajarkan Perbedaan Kebutuhan dan Keinginan
Gunakan contoh yang dekat dengan kehidupan anak.
Misalnya, membeli makanan saat lapar merupakan kebutuhan, sedangkan membeli mainan baru karena mengikuti tren termasuk keinginan.
Namun, tidak semua keinginan harus dilarang.
Anak tetap boleh membeli barang yang disukai selama sudah mempertimbangkan kemampuan dan prioritas.
Orang tua dapat mengajukan tiga pertanyaan sederhana:
- Apakah barang ini benar-benar diperlukan?
- Apakah aku sudah mempunyai barang yang serupa?
- Apakah uangnya masih cukup untuk kebutuhan lain?
Pertanyaan tersebut membantu anak belajar berpikir sebelum membeli.
4. Gunakan Metode Tiga Pos Uang
Salah satu cara sederhana mengajarkan pengelolaan uang adalah membaginya menjadi tiga kelompok.
Uang untuk digunakan: bagian yang boleh dipakai membeli kebutuhan dan keinginan yang telah direncanakan.
Uang untuk ditabung: bagian yang disimpan untuk mencapai tujuan tertentu.
Uang untuk berbagi: bagian yang dapat digunakan membantu orang lain atau kegiatan sosial sesuai kemampuan.
Orang tua dapat menggunakan tiga celengan atau amplop yang diberi label berbeda.
Tidak ada persentase tunggal yang harus diterapkan kepada semua anak. Besarnya pembagian perlu disesuaikan dengan kebutuhan, jumlah uang saku, dan kondisi ekonomi keluarga.
5. Buat Target Menabung yang Jelas
Anak akan lebih mudah memahami manfaat menabung apabila mempunyai tujuan yang konkret.
Misalnya, ingin membeli buku cerita, permainan edukatif, atau perlengkapan sekolah tertentu.
Jika harga barang yang diinginkan Rp50.000 dan anak dapat menyisihkan Rp5.000 setiap minggu, anak membutuhkan sepuluh minggu untuk mengumpulkan uang tersebut.
Contoh sederhana ini membantu anak memahami hubungan antara tujuan, jumlah tabungan, dan waktu yang dibutuhkan.
CFPB menganjurkan agar orang tua membantu anak membuat tujuan menabung dan membaginya menjadi langkah-langkah kecil yang dapat dicapai.
6. Ajarkan Anak Mencatat Pengeluaran
Mencatat uang masuk dan keluar merupakan kebiasaan sederhana yang dapat melatih tanggung jawab.
Anak tidak harus menggunakan aplikasi keuangan.
Buku tulis kecil sudah cukup untuk mencatat:
- Uang saku yang diterima.
- Barang yang dibeli.
- Harga pembelian.
- Sisa uang.
- Jumlah yang ditabung.
Orang tua dapat mendampingi anak melakukan pencatatan selama beberapa menit setelah pulang sekolah.
Kebiasaan tersebut membantu anak melihat ke mana uangnya digunakan.
7. Berikan Kesempatan Anak Membuat Keputusan
Anak perlu mempunyai pengalaman menggunakan uangnya sendiri dalam batas yang aman.
Misalnya, ketika mempunyai sisa uang Rp10.000, anak boleh memilih apakah akan membeli buku kecil atau menyimpannya untuk tujuan tabungan.
Orang tua dapat membantu menjelaskan konsekuensi setiap pilihan.
Jika anak salah memperkirakan pengeluaran, gunakan pengalaman tersebut sebagai bahan pembelajaran, bukan alasan untuk mempermalukannya.
Namun, keputusan anak tetap perlu berada dalam batas yang tidak mengganggu kebutuhan dasar dan keselamatannya.
8. Hindari Langsung Memberikan Tambahan Uang Setiap Kali Habis
Jika uang jajan anak habis sebelum jadwal berikutnya, ajak berdiskusi mengenai penyebabnya.
Tanyakan barang apa saja yang sudah dibeli dan apakah terdapat kebutuhan yang belum terpenuhi.
Jika uang habis karena pembelian impulsif, bantu anak menyusun rencana yang lebih baik untuk periode berikutnya.
Namun, apabila anak kekurangan uang untuk makan, transportasi, atau kebutuhan penting lainnya, orang tua tetap harus memenuhi kebutuhan tersebut dan mengevaluasi besaran uang saku.
Tujuannya adalah melatih tanggung jawab, bukan memberikan hukuman melalui kekurangan kebutuhan dasar.
9. Berikan Contoh Pengelolaan Keuangan di Rumah
Anak belajar dari kebiasaan yang dilihat dalam keluarga.
Orang tua dapat memberikan contoh sederhana ketika membandingkan harga barang, membuat daftar belanja, atau menunda pembelian yang belum diperlukan.
Misalnya:
"Kita membeli kebutuhan dapur dulu. Barang yang lain bisa direncanakan bulan depan."
CFPB menjelaskan bahwa anak mengamati cara orang dewasa mengambil keputusan keuangan dan dapat membentuk kebiasaannya dari contoh tersebut.
Karena itu, pendidikan keuangan akan lebih efektif jika dilakukan melalui percakapan dan kegiatan sehari-hari, bukan hanya nasihat.
Contoh Pembagian Uang Jajan Anak Sekolah
Berikut simulasi sederhana bagi anak yang menerima uang saku Rp20.000 per hari.
| Pos Penggunaan | Jumlah |
|---|---|
| Jajan atau kebutuhan harian | Rp15.000 |
| Tabungan | Rp4.000 |
| Berbagi | Rp1.000 |
| Total | Rp20.000 |
Angka tersebut hanya contoh pembelajaran, bukan rekomendasi besaran uang jajan atau persentase wajib.
Jika anak membawa bekal dari rumah, kebutuhan jajan mungkin lebih kecil.
Sebaliknya, apabila anak harus membeli makan atau membayar transportasi dari uang yang sama, alokasinya tentu berbeda.
Orang tua sebaiknya memastikan kebutuhan utama tercukupi sebelum menentukan porsi tabungan.
Contoh Catatan Uang Jajan selama Lima Hari
Agar anak lebih mudah memahami pengeluaran, orang tua dapat menggunakan tabel sederhana.
| Hari | Uang Diterima | Uang Digunakan | Ditabung | Sisa |
|---|---|---|---|---|
| Senin | Rp20.000 | Rp14.000 | Rp4.000 | Rp2.000 |
| Selasa | Rp20.000 | Rp15.000 | Rp4.000 | Rp1.000 |
| Rabu | Rp20.000 | Rp12.000 | Rp5.000 | Rp3.000 |
| Kamis | Rp20.000 | Rp16.000 | Rp3.000 | Rp1.000 |
| Jumat | Rp20.000 | Rp13.000 | Rp5.000 | Rp2.000 |
| Total | Rp100.000 | Rp70.000 | Rp21.000 | Rp9.000 |
Dalam simulasi tersebut, anak berhasil menyisihkan Rp21.000 untuk tabungan dan mempunyai sisa uang tunai Rp9.000.
Orang tua dapat mengajak anak membahas apakah terdapat pengeluaran yang bisa dikurangi dan bagaimana menggunakan sisa uang tersebut.
Jangan menjadikan catatan pengeluaran sebagai alat untuk memarahi anak. Gunakan sebagai sarana belajar membuat keputusan.
Bagaimana Jika Anak Selalu Ingin Membeli Barang seperti Temannya?
Keinginan mempunyai barang yang sama dengan teman cukup sering terjadi pada anak usia sekolah.
Anak mungkin merasa perlu membeli alat tulis, tas, mainan, atau aksesori tertentu agar tidak berbeda dari lingkungan pertemanannya.
Dalam kondisi tersebut, orang tua dapat membantu anak memahami bahwa keputusan pembelian sebaiknya didasarkan pada kebutuhan dan kemampuan keluarga.
Ajak anak membicarakan alasan menginginkan barang tersebut.
Apakah benar-benar dibutuhkan, disukai karena fungsinya, atau hanya karena sedang populer?
Jika barang tersebut memang ingin dibeli, bantu anak menyusun tujuan menabung.
Baca Juga: Uang Saku Terbatas, Gaya Hidup Tak Terbendung: Dilema Finansial Anak Muda
Orang tua juga perlu menghindari membandingkan kondisi ekonomi keluarga dengan keluarga lain.
Anak perlu memahami bahwa setiap keluarga mempunyai prioritas dan kemampuan keuangan yang berbeda.
Apakah Anak Harus Menabung Setiap Hari?
Menabung merupakan kebiasaan baik, tetapi tidak harus dilakukan dengan jumlah yang sama setiap hari.
Ada hari ketika anak mempunyai sisa uang lebih banyak dan ada hari ketika seluruh uang saku digunakan untuk kebutuhan yang wajar.
Hal yang lebih penting adalah membangun kesadaran bahwa sebagian uang dapat disimpan untuk tujuan yang akan datang.
CFPB menggunakan contoh menyisihkan 10 persen dari uang yang diterima sebagai latihan kebiasaan menabung pada anak usia sekolah.
Namun, angka tersebut bukan kewajiban untuk semua keluarga.
Jika uang saku anak sangat terbatas, orang tua dapat melatih kebiasaan menabung menggunakan uang hadiah atau sisa pengeluaran yang memang memungkinkan.
Baca Juga: Cara Menabung Konsisten dengan Metode 50/30/20
Metode 50/30/20 pada artikel tersebut merupakan pendekatan umum dalam pengelolaan pendapatan dan tidak perlu diterapkan secara kaku pada uang jajan anak.
Untuk anak usia sekolah, pembagian sederhana berdasarkan kebutuhan nyata lebih mudah dipahami.
Bagaimana Jika Anak Menghabiskan Seluruh Uang Saku dalam Satu Hari?
Jika anak menghabiskan uang saku lebih cepat dari rencana, orang tua perlu membantu mengevaluasi tanpa langsung memberikan hukuman.
Mulailah dengan bertanya:
"Uangnya tadi digunakan untuk apa saja?"
"Apakah ada barang yang sebenarnya bisa dibeli lain waktu?"
"Kalau besok mendapatkan uang yang sama, apa yang ingin kamu lakukan berbeda?"
Percakapan tersebut membantu anak merefleksikan keputusan.
Jika kesulitan terjadi berulang, orang tua dapat mengubah jadwal pemberian uang saku dari mingguan menjadi harian untuk sementara waktu.
Langkah ini bertujuan mengurangi kompleksitas pengelolaan uang sampai anak lebih siap membuat rencana dalam periode yang lebih panjang.
Kesalahan Orang Tua dalam Mengajarkan Uang Saku
Beberapa kebiasaan pengasuhan dapat membuat pembelajaran keuangan menjadi kurang efektif.
1. Memarahi Anak karena Setiap Pengeluaran
Anak membutuhkan kesempatan membuat keputusan dan belajar dari pengalaman.
Teguran yang terlalu keras dapat membuat anak takut terbuka mengenai penggunaan uangnya.
2. Memberikan Uang tanpa Menjelaskan Kegunaannya
Uang saku yang diberikan tanpa arahan dapat membuat anak kesulitan memahami prioritas.
Diskusikan kebutuhan dan tujuan penggunaan uang dengan bahasa yang sesuai usia.
3. Menuntut Anak Selalu Menabung dalam Jumlah Besar
Kemampuan menabung dipengaruhi oleh kebutuhan dan besaran uang yang diterima.
Jangan memaksa anak menyisihkan uang jika kebutuhan utamanya belum terpenuhi.
4. Membandingkan Uang Saku Anak dengan Temannya
Jumlah uang saku tidak menentukan nilai diri maupun status sosial anak.
Setiap keluarga mempunyai kondisi ekonomi yang berbeda.
5. Menggunakan Uang sebagai Satu-satunya Hadiah
Anak tidak harus selalu diberikan uang ketika menunjukkan perilaku baik.
Apresiasi juga dapat berupa pujian, perhatian, pengalaman bersama, atau kesempatan melakukan kegiatan yang disukai.
6. Tidak Memberikan Contoh Keuangan yang Sehat
Anak lebih mudah memahami kebiasaan hemat dan perencanaan apabila melihat contoh dari orang dewasa.
Karena itu, orang tua perlu menunjukkan perilaku yang selaras dengan nasihat yang diberikan.
Kapan Orang Tua Perlu Mengubah Sistem Uang Saku?
Sistem pemberian uang saku perlu dievaluasi secara berkala.
Beberapa kondisi yang dapat menjadi alasan penyesuaian antara lain:
- Anak mengalami perubahan jadwal sekolah.
- Harga kebutuhan di kantin meningkat.
- Anak mulai membutuhkan transportasi.
- Anak sudah mampu membuat anggaran mingguan.
- Anak kesulitan menyimpan uang dalam jumlah besar.
- Anak mulai mempunyai kegiatan tambahan yang memerlukan biaya.
- Anak terus meminta tambahan uang meskipun kebutuhan dasarnya sudah dihitung.
Penyesuaian perlu dilakukan melalui komunikasi dua arah.
Orang tua dapat melibatkan anak dalam menghitung kebutuhan dan menentukan aturan yang realistis.
Mengajarkan Anak Mengatur Uang Bukan Berarti Membatasi Seluruh Keinginannya
Uang jajan yang cepat habis tidak selalu berarti anak boros. Kondisi tersebut dapat berkaitan dengan keterampilan perencanaan yang belum berkembang, pengaruh lingkungan, atau jumlah uang saku yang belum sesuai kebutuhan.
Karena itu, orang tua perlu membantu anak memahami nilai uang melalui pengalaman sederhana.
Membuat catatan pengeluaran, membedakan kebutuhan dan keinginan, menetapkan tujuan tabungan, serta menggunakan uang sesuai rencana merupakan keterampilan yang dapat dilatih sejak usia sekolah.
Anak juga perlu diberikan kesempatan mengambil keputusan dalam batas yang aman dan belajar dari kesalahan tanpa dipermalukan.
Pada akhirnya, pendidikan keuangan bukan bertujuan membuat anak selalu menyimpan uang dan takut berbelanja, melainkan membantu mereka menggunakan sumber daya secara bertanggung jawab.
Dengan pendampingan yang konsisten, uang saku dapat menjadi sarana belajar mengatur prioritas, menunda keinginan, dan membangun kebiasaan keuangan yang sehat hingga dewasa.
Referensi
- Otoritas Jasa Keuangan. Panduan Literasi Finansial Sejak Dini. Sikapi Uangmu.
Tags:
Parenting uang jajan anak Uang Saku Anak Literasi Keuangan Anak cara mengatur uang jajan pendidikan keuanganKomentar Pengguna
🔥 Berita Terpopuler
Berita paling banyak dibaca dalam 7 hari terakhir
Cara Cek Bantuan Papan Interaktif Digital 2026 untuk PAUD dan SD,...
Cara Menyiapkan Dokumen RPL PPG Daljab Kemenag 2026, Lengkap deng...
Materi TKA PKN Kelas 12: Kisi-Kisi, Ringkasan Materi, dan Contoh...
Jadwal Lengkap PPG Daljab Kemenag 2026 hingga Februari 2027, Cek...