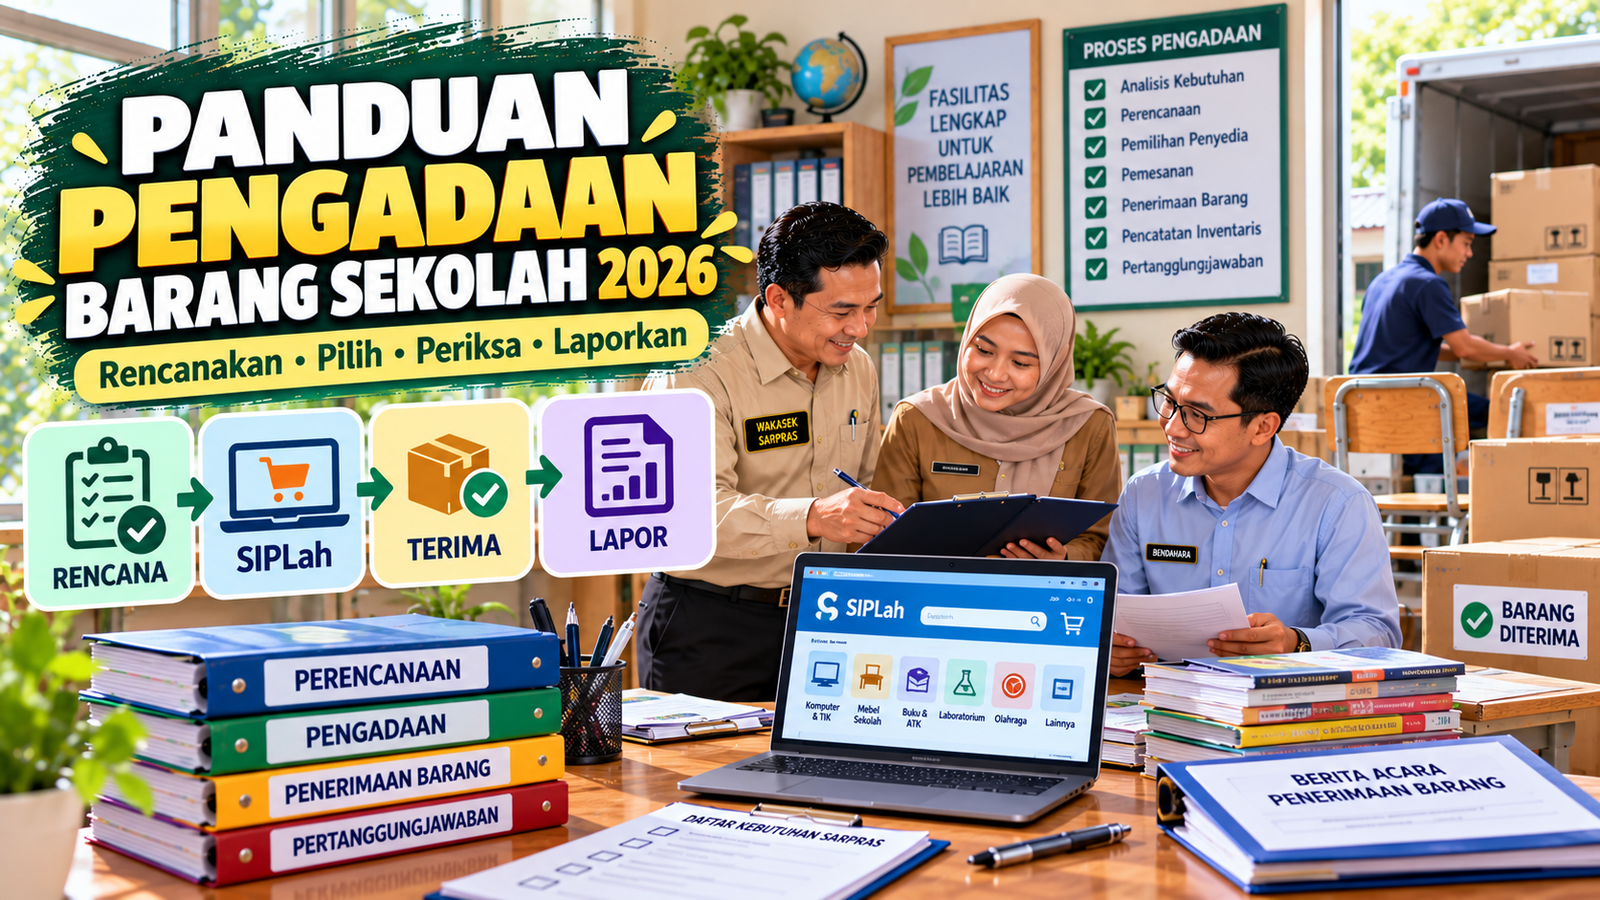
Panduan Pengadaan Barang Sekolah 2026: SIPLah, Penerimaan Barang, dan Pertanggungjawaban
A. Identitas Pihak
Nama Satuan Pendidikan: ..........................................
Nama Pelaksana Belanja: ..........................................
Nama Penyedia: ..........................................
Nomor Kesepakatan/Pesanan: ..........................................
B. Informasi Barang/Jasa
| No. | Barang/Jasa | Jumlah | Spesifikasi | Hasil Pemeriksaan |
|---|---|---|---|---|
| 1 | ........ | ........ | ........ | ........ |
| 2 | ........ | ........ | ........ | ........ |
| 3 | ........ | ........ | ........ | ........ |
C. Waktu dan Lokasi Serah Terima
Tanggal: ..........................................
Lokasi: ..........................................
D. Hasil Pemeriksaan
..........................................
E. Kesesuaian dengan Kesepakatan
..........................................
F. Ketidaksesuaian dan Tindak Lanjut jika Ada
..........................................
G. Status Serah Terima
..........................................
H. Dokumen Pendukung
..........................................
Demikian berita acara ini dibuat berdasarkan pemeriksaan dan kondisi sebenarnya.
Pihak Penyedia:
..........................................
Pelaksana Belanja/Pihak Berwenang:
..........................................
Tanggal: ..........................................
Catatan: Berita acara tersebut merupakan contoh administrasi, bukan bukti transaksi yang telah terjadi. Jangan menandatangani dokumen yang menyatakan barang telah diterima sesuai jika pemeriksaan belum selesai.
Kapan Pembayaran Boleh Dilakukan?
Pasal 18 ayat (5) Permendikdasmen Nomor 15 Tahun 2026 membedakan mekanisme pembayaran berdasarkan jalur belanja.
Untuk pembelian melalui sistem informasi pembelanjaan, pembayaran mengikuti mekanisme yang berlaku dalam sistem.
Sementara itu, untuk belanja di luar sistem, pembayaran oleh Pelaksana kepada Penyedia dilaksanakan setelah penerimaan barang atau jasa.
Pasal 19 ayat (2) juga memuat pengaturan khusus bagi penyedia usaha mikro, usaha kecil, dan koperasi mengenai pembayaran langsung atau tunai serta kemungkinan penggunaan uang muka dalam keadaan tertentu sesuai ketentuan peraturan perundang-undangan.
Karena itu, sekolah tidak boleh menyimpulkan bahwa seluruh transaksi tanpa pengecualian selalu menggunakan satu pola pembayaran.
Pelaksana dan pengelola keuangan perlu memeriksa ketentuan yang relevan sebelum melakukan transaksi.
Bukti pembayaran harus sesuai jumlah dan transaksi yang benar-benar dilakukan.
SOP 5: Pencatatan Inventaris dan Pertanggungjawaban Belanja
Setelah barang diterima secara sah, kegiatan pengadaan masih memerlukan penatausahaan dan pelaporan.
Barang yang menjadi inventaris perlu dicatat sesuai status kepemilikan serta mekanisme pengelolaan aset.
Sementara itu, kegiatan belanja yang menggunakan Dana BOSP perlu dilaporkan melalui sistem pengelolaan anggaran yang disediakan kementerian sesuai ketentuan.
Tujuan SOP: Memastikan hasil belanja dapat ditelusuri dan laporan sesuai transaksi sebenarnya.
Langkah Pelaksanaan:
- Mengumpulkan dokumen perencanaan yang relevan.
- Memeriksa bukti pembandingan dan negosiasi.
- Memastikan kesepakatan belanja tersedia.
- Memeriksa bukti penerimaan serta kesesuaian barang.
- Memastikan bukti pembayaran sesuai transaksi yang sah.
- Mengklasifikasikan barang sebagai inventaris atau persediaan sesuai aturan.
- Menyerahkan informasi barang kepada petugas pencatatan aset yang berwenang.
- Memproses penatausahaan penggunaan dana melalui sistem yang berlaku.
- Memeriksa kelengkapan dan konsistensi dokumen.
- Menyusun serta menyampaikan laporan pertanggungjawaban sesuai ketentuan.
Enam Kelompok Bukti Belanja yang Perlu Diperhatikan
Pasal 24 Permendikdasmen Nomor 15 Tahun 2026 menetapkan bukti pelaksanaan belanja yang mencakup:
| No. | Bukti Belanja |
|---|---|
| 1 | Bukti pelaksanaan persiapan belanja |
| 2 | Bukti hasil pembandingan |
| 3 | Bukti negosiasi |
| 4 | Bukti kesepakatan belanja |
| 5 | Bukti pemeriksaan dan penerimaan barang/jasa |
| 6 | Bukti pembayaran |
Pasal tersebut juga menjelaskan bahwa bukti dapat berbentuk dokumen tersendiri atau satu kesatuan dokumen yang menerangkan proses belanja.
Karena itu, tidak selalu diperlukan enam file terpisah dengan format identik untuk setiap transaksi.
Dokumen perlu mencerminkan proses yang benar-benar dilakukan, termasuk penerapan pengecualian yang dibenarkan peraturan.
Contoh Rekap Realisasi Belanja
REKAPITULASI PELAKSANAAN BELANJA SEKOLAH
Nama Sekolah: ..........................................
Periode: ..........................................
Tahun Anggaran: ..........................................
| Kegiatan | Anggaran | Realisasi | Status |
|---|---|---|---|
| Pengadaan kursi siswa | Rp3.800.000 | Rp3.500.000 | Selesai |
| Pengadaan proyektor | Rp6.500.000 | Rp6.200.000 | Selesai |
| Pengadaan rak buku | Rp3.900.000 | Rp0 | Belum dilaksanakan |
| Total | Rp14.200.000 | Rp9.700.000 |
Seluruh angka adalah simulasi, bukan laporan keuangan sekolah tertentu.
Realisasi anggaran harus berdasarkan pengeluaran yang benar-benar terjadi dan memenuhi ketentuan pencatatan.
Status selesai tidak boleh diberikan apabila masih terdapat hak atau kewajiban yang belum diselesaikan.
Menurut Pasal 22 Permendikdasmen Nomor 15 Tahun 2026, pelaksanaan kesepakatan belanja selesai ketika seluruh hak dan kewajiban telah dipenuhi sesuai kesepakatan.
Apa Hubungan Pengadaan Sekolah dengan RKAS dan ARKAS?
RKAS merupakan dokumen perencanaan kegiatan dan anggaran sekolah.
Untuk Dana BOSP, Lampiran II Permendikdasmen Nomor 8 Tahun 2026 menjelaskan bahwa perencanaan dan penganggaran dilakukan sebelum penggunaan dana serta disusun untuk satu tahun anggaran.
Perencanaan didasarkan pada kebutuhan sekolah dan hasil evaluasi diri.
Dokumen RKAS juga mencantumkan komponen pembiayaan, rincian barang atau jasa, harga satuan, serta volume yang menjadi dasar penganggaran.
Pelaksanaan penggunaan dana kemudian dicatat dan dilaporkan melalui sistem aplikasi yang disediakan kementerian.
Dalam praktiknya, sekolah menggunakan ARKAS sesuai ketentuan dan layanan yang berlaku.
Sekolah perlu membedakan fungsi dokumen:
Program kerja sarpras menjelaskan kebutuhan dan rencana kegiatan fasilitas.
RKAS menjelaskan kegiatan serta kebutuhan anggaran.
SIPLah memfasilitasi proses belanja melalui sistem pembelanjaan.
Dokumen pemeriksaan dan serah terima menunjukkan pelaksanaan penerimaan barang atau jasa.
Dokumen penatausahaan dan pelaporan menjelaskan realisasi serta pertanggungjawaban dana.
Dokumen tersebut saling berhubungan, tetapi tidak dapat saling menggantikan.
Bagaimana Jika Sistem SIPLah atau Aplikasi Anggaran Belum Mendukung Aturan Terbaru?
Pada 14 Oktober 2026, Pusat Informasi Rumah Pendidikan menyampaikan bahwa penyesuaian aplikasi SIPLah terhadap Permendikdasmen Nomor 15 Tahun 2026 masih dalam pengembangan.
Sekolah tetap dapat melaksanakan belanja sesuai mekanisme yang berlaku sambil mengikuti pembaruan resmi.
Pasal 26 Permendikdasmen Nomor 15 Tahun 2026 juga mengatur bahwa apabila aplikasi rencana kegiatan dan anggaran yang disediakan kementerian belum dapat memfasilitasi pelaporan, pelaporan dapat dilaksanakan secara manual dan/atau melalui media lain yang disediakan kementerian.
Ketentuan ini bukan izin untuk mengabaikan pertanggungjawaban.
Sekolah tetap harus menyiapkan bukti dan mengikuti arahan resmi mengenai prosedur pelaporan yang berlaku.
Contoh Studi Kasus: Pengadaan Kursi Siswa
Sebuah SMP membutuhkan sepuluh kursi siswa.
Berikut simulasi alurnya.
Tahap Pertama: Identifikasi Kebutuhan
Wakasek sarpras memeriksa jumlah kursi dan menemukan bahwa kebutuhan sepuluh unit memang belum terpenuhi.
Tahap Kedua: Pemeriksaan Anggaran
Usulan diperiksa kesesuaiannya dengan kegiatan dan anggaran sekolah.
Tahap Ketiga: Dokumen Perencanaan
Pelaksana menetapkan perencanaan yang memuat jumlah, spesifikasi, waktu dan lokasi serah terima, alokasi anggaran, serta persyaratan penyedia.
Tahap Keempat: Pemilihan Penyedia
Dilakukan pembandingan terhadap penyedia sesuai ketentuan dan negosiasi untuk memperoleh kesepakatan.
Tahap Kelima: Pemesanan
Barang dipesan melalui mekanisme belanja yang digunakan.
Tahap Keenam: Pemeriksaan Barang
Saat barang datang, jumlah, kualitas, ukuran, dan kondisi diperiksa.
Tahap Ketujuh: Serah Terima dan Pembayaran
Penerimaan serta pembayaran dilakukan sesuai hasil pemeriksaan dan mekanisme yang berlaku.
Tahap Kedelapan: Inventaris dan Pelaporan
Barang dicatat dalam administrasi inventaris serta transaksi dilaporkan sesuai ketentuan.
Contoh tersebut menunjukkan bahwa pembelian barang perlu mempunyai hubungan yang jelas antara kebutuhan, anggaran, kesepakatan, penerimaan, dan pertanggungjawaban.
Perbedaan Pengadaan Barang Sekolah Negeri dan Swasta
Sekolah negeri dan swasta dapat sama-sama melaksanakan belanja melalui mekanisme yang diatur bagi satuan pendidikan sesuai ruang lingkup dan sumber dananya.
Namun, terdapat perbedaan dalam pengelolaan aset setelah barang diperoleh.
Pada sekolah negeri, barang yang diperoleh dan menjadi Barang Milik Daerah harus dicatat serta dikelola melalui sistem aset pemerintah yang berlaku.
Pada sekolah swasta, pencatatan mengikuti status kepemilikan, ketentuan yayasan atau penyelenggara, serta kewajiban hukum dan akuntansi yang relevan.
Barang yang dibeli menggunakan Dana BOSP juga perlu diperiksa status dan mekanisme pencatatannya berdasarkan ketentuan yang berlaku.
Karena itu, wakasek sarpras harus berkoordinasi dengan petugas inventaris atau pengelola aset sebelum mengubah status kepemilikan suatu barang.
Baca Juga: Panduan Membuat Buku Inventaris Barang Sekolah: Kode Aset, Stok Opname, Mutasi, dan Contoh Format
Kesalahan yang Harus Dihindari dalam Pengadaan Barang
Terdapat beberapa kesalahan yang dapat mengganggu tertib administrasi dan pertanggungjawaban pengadaan.
Pertama, membeli barang tanpa analisis kebutuhan. Pengadaan harus mendukung kepentingan pendidikan yang jelas.
Kedua, tidak memeriksa anggaran. Kebutuhan barang harus sesuai dengan perencanaan dan ketentuan pendanaan.
Ketiga, wakasek melakukan transaksi tanpa kewenangan. Kepala sekolah merupakan Pelaksana Belanja berdasarkan peraturan.
Keempat, tidak melakukan pembandingan sesuai ketentuan. Pemilihan penyedia harus mempunyai dasar yang dapat dipertanggungjawabkan.
Kelima, memilih penyedia karena hubungan pribadi. Konflik kepentingan harus dihindari sebagaimana diatur dalam Pasal 10.
Keenam, mencatat harga yang tidak sesuai transaksi sebenarnya. Bukti keuangan harus mencerminkan keadaan nyata.
Ketujuh, membuat berita acara sebelum barang diperiksa. Dokumen penerimaan harus berdasarkan hasil pemeriksaan.
Kedelapan, menerima barang tidak sesuai tanpa tindak lanjut. Ketidaksesuaian harus ditangani melalui mekanisme yang berlaku.
Kesembilan, mengabaikan bukti belanja non-SIPLah. Belanja di luar sistem tetap memerlukan dokumentasi serta pelaporan.
Kesepuluh, memecah belanja untuk menghindari prosedur. Tindakan tersebut bertentangan dengan prinsip akuntabilitas.
Kesebelas, tidak mencatat barang yang sudah diterima. Inventaris perlu diperbarui melalui prosedur resmi.
Kedua belas, menganggap transaksi selesai setelah pemesanan. Penyelesaian harus memperhatikan seluruh hak dan kewajiban.
Ketiga belas, menggunakan panduan aplikasi lama tanpa memeriksa perubahan aturan. Sekolah perlu mengutamakan ketentuan terbaru.
Keempat belas, membuat bukti atau berita acara yang tidak sesuai fakta. Seluruh dokumen harus dapat dipertanggungjawabkan.
Kelima belas, tidak melakukan rekonsiliasi antara transaksi, penerimaan barang, dan laporan keuangan. Ketidaksesuaian harus diperiksa sebelum pelaporan diselesaikan.
Checklist Pengadaan Barang Sekolah Tahun 2026
Berikut daftar pemeriksaan yang dapat digunakan kepala sekolah, wakasek sarpras, dan petugas terkait.
A. Perencanaan
- Kebutuhan barang telah diidentifikasi berdasarkan kondisi nyata.
- Ketersediaan barang lama telah diperiksa.
- Jumlah kebutuhan telah ditetapkan.
- Spesifikasi barang sesuai tujuan penggunaan.
- Kebutuhan selaras dengan program kerja sekolah.
- Kegiatan dan anggaran yang berlaku telah diperiksa.
- Sumber dana telah diidentifikasi.
- Kelayakan penggunaan dana sesuai ketentuan telah diperiksa.
- Dokumen perencanaan disiapkan sesuai ketentuan, termasuk pengecualian yang berlaku.
- Perencanaan ditetapkan oleh Pelaksana Belanja.
B. Pemilihan Penyedia
- Penyedia memenuhi persyaratan yang berlaku.
- Identitas dan kemampuan penyedia telah diperiksa.
- Pembandingan harga dan kualitas mengikuti ketentuan.
- Pengecualian satu penyedia mempunyai dasar jika digunakan.
- Hasil negosiasi dicatat sesuai kebutuhan dan aturan.
- Tidak terdapat konflik kepentingan yang dibiarkan.
- Kesepakatan belanja mempunyai bukti yang dapat ditelusuri.
C. Pelaksanaan dan Penerimaan
- Pemesanan dilakukan melalui mekanisme yang sah.
- Waktu dan lokasi serah terima jelas.
- Barang diperiksa berdasarkan jumlah.
- Spesifikasi dibandingkan dengan kesepakatan.
- Kondisi fisik barang diperiksa.
- Fungsi barang diuji jika relevan.
- Ketidaksesuaian dicatat dan ditindaklanjuti.
- Penerimaan barang dilakukan sesuai hasil pemeriksaan.
- Bukti serah terima dibuat berdasarkan keadaan sebenarnya.
- Pembayaran mengikuti jalur serta ketentuan yang berlaku.
D. Inventaris dan Pertanggungjawaban
- Barang yang memenuhi kriteria inventaris telah dicatat.
- Status kepemilikan barang diperiksa.
- Dokumen perencanaan dan pemilihan tersedia sesuai ketentuan.
- Bukti negosiasi serta kesepakatan dapat ditelusuri.
- Bukti pemeriksaan dan penerimaan tersedia.
- Bukti pembayaran sesuai transaksi sebenarnya.
- Realisasi penggunaan dana dicatat melalui sistem yang berlaku.
- Pelaporan dan pertanggungjawaban dilakukan sesuai ketentuan.
- Dokumen diarsipkan dengan pengamanan dan hak akses yang sesuai.
- Selisih administrasi telah diperiksa serta ditindaklanjuti.
- Seluruh hak dan kewajiban transaksi telah diselesaikan sebelum dinyatakan selesai.
Checklist ini merupakan alat bantu operasional yang dikembangkan dari tahapan regulasi, bukan formulir baku nasional.
Pengadaan Barang Harus Mendukung Pembelajaran dan Akuntabilitas Sekolah
Pengadaan barang dan jasa sekolah merupakan bagian dari upaya memenuhi kebutuhan fasilitas pendidikan secara tepat, efisien, dan dapat dipertanggungjawabkan.
Melalui Permendikdasmen Nomor 15 Tahun 2026, sekolah mempunyai landasan terbaru mengenai persiapan, pemilihan penyedia, pelaksanaan kesepakatan, serta pelaporan belanja.
Sementara itu, penggunaan Dana BOSP harus mengikuti perencanaan, penatausahaan, dan pertanggungjawaban berdasarkan Permendikdasmen Nomor 8 Tahun 2026.
Dalam pelaksanaannya, kepala sekolah merupakan Pelaksana Belanja yang bertanggung jawab, sedangkan wakasek sarpras dapat membantu melalui kegiatan analisis kebutuhan, koordinasi, pemeriksaan barang, dan monitoring berdasarkan penugasan.
Bendahara, operator, petugas inventaris, dan pihak lainnya juga menjalankan tugas sesuai kewenangan masing-masing.
Namun, keberhasilan pengadaan tidak semestinya diukur hanya dari banyaknya barang yang dibeli atau besarnya anggaran yang digunakan.
Barang yang diperoleh harus mempunyai manfaat nyata, sesuai spesifikasi, dapat digunakan secara aman, dan mendukung proses pembelajaran.
Dokumen perencanaan, pembandingan, negosiasi, serah terima, pembayaran, serta laporan pertanggungjawaban diperlukan agar proses belanja dapat ditelusuri.
Sekolah juga harus terus memperhatikan pembaruan layanan SIPLah dan aplikasi pengelolaan anggaran agar pelaksanaan administrasi sesuai ketentuan terbaru.
Dengan pengadaan yang terencana dan pengawasan yang baik, sekolah dapat memenuhi kebutuhan fasilitas tanpa mengabaikan transparansi maupun akuntabilitas.
Pada akhirnya, pengadaan barang yang berkualitas bukan sekadar membeli perlengkapan sekolah, melainkan memastikan setiap dana yang digunakan benar-benar menghasilkan fasilitas yang bermanfaat bagi guru, peserta didik, dan seluruh kegiatan pendidikan.
Tags:
Pengadaan Barang Sekolah SIPLah 2026 Permendikdasmen 15 Tahun 2026 Dana BOSP Berita Acara Serah Terima Administrasi SarprasKomentar Pengguna
🔥 Berita Terpopuler
Berita paling banyak dibaca dalam 7 hari terakhir
Cara Cek Bantuan Papan Interaktif Digital 2026 untuk PAUD dan SD,...
Cara Mudah Cetak Kartu Pengawas TKA dan Masuk Link Zoom Resmi Pen...
Jadwal Lengkap PPG Daljab Kemenag 2026 hingga Februari 2027, Cek...
Rangkuman Materi TKA 2026 Mapel Ekonomi SMA dan Kisi-Kisi yang Pe...