Panduan Bendahara Sekolah: Tugas, SOP Keuangan, Pembukuan, Penggunaan Dana, dan Laporan Pertanggungjawaban
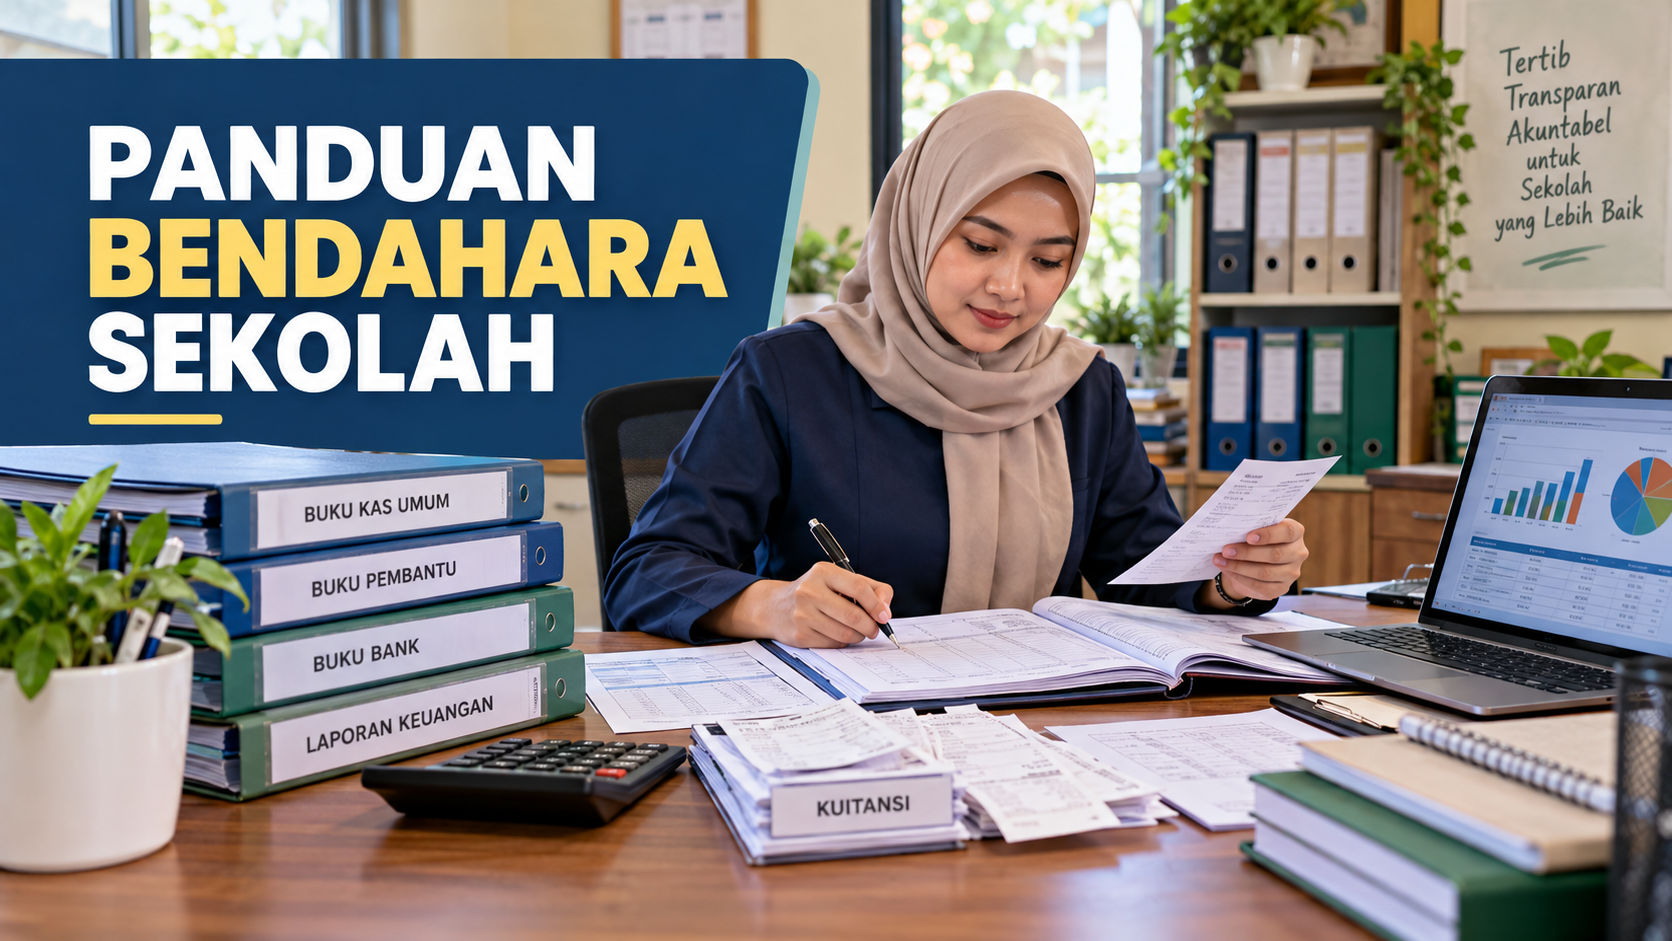
Keboncinta.com – Pengelolaan keuangan merupakan salah satu bagian penting dalam penyelenggaraan pendidikan. Sekolah tidak hanya dituntut menyediakan kegiatan pembelajaran yang bermutu, tetapi juga harus memastikan setiap penerimaan dan pengeluaran dana dicatat, digunakan, dan dipertanggungjawabkan secara benar.
Dalam pelaksanaannya, bendahara sekolah memiliki peran penting untuk mendukung ketertiban administrasi keuangan. Mulai dari mencatat transaksi, memeriksa kelengkapan bukti pembayaran, menyusun pembukuan, hingga membantu penyusunan laporan pertanggungjawaban, seluruh kegiatan membutuhkan ketelitian dan sistem kerja yang jelas.
Tugas tersebut semakin penting ketika sekolah mengelola berbagai sumber pendanaan, seperti Bantuan Operasional Satuan Pendidikan (BOSP), bantuan pemerintah daerah, dana yayasan, atau sumber lain yang sah sesuai ketentuan.
Untuk Dana BOSP tahun 2026, pemerintah telah menetapkan Permendikdasmen Nomor 8 Tahun 2026 tentang Petunjuk Teknis Pengelolaan Dana Bantuan Operasional Satuan Pendidikan. Peraturan ini menjadi pedoman dalam pengelolaan BOSP, termasuk perencanaan anggaran, pelaksanaan penatausahaan, pelaporan, dan pertanggungjawaban.
Lantas, apa saja tugas bendahara sekolah, bagaimana menyusun SOP keuangan, serta administrasi apa yang perlu disiapkan?
Mengenal Bendahara Sekolah dan Tanggung Jawabnya
Bendahara sekolah merupakan petugas yang membantu pelaksanaan administrasi keuangan satuan pendidikan berdasarkan penugasan dan kewenangan yang berlaku.
Dalam pengelolaan Dana BOS, bendahara menjadi bagian dari tim BOS sekolah. Berdasarkan Pasal 65 Permendikdasmen Nomor 8 Tahun 2026, tim tersebut terdiri atas kepala sekolah sebagai penanggung jawab, bendahara sekolah, serta anggota dari unsur guru, komite sekolah, dan orang tua atau wali murid.
Keberadaan bendahara tidak menghilangkan tanggung jawab kepala sekolah. Pasal 64 peraturan tersebut menegaskan bahwa pengelolaan Dana BOSP dilakukan oleh kepala satuan pendidikan.
Dengan demikian, bendahara berperan membantu penatausahaan keuangan sesuai pembagian tugas, sedangkan pertanggungjawaban pengelolaan BOSP tetap berada pada kepala satuan pendidikan.
Untuk sumber dana selain BOSP, pembagian kewenangan perlu mengikuti ketentuan pemberi dana, penyelenggara pendidikan, dan peraturan lain yang relevan.
Tugas Pokok Bendahara Sekolah
Secara operasional, tugas bendahara sekolah dapat meliputi beberapa kegiatan berikut.
- Membantu menyiapkan administrasi penerimaan dan pengeluaran uang sesuai kewenangannya.
- Mencatat transaksi keuangan berdasarkan dokumen dan bukti yang sah.
- Mengelola dan memeriksa kelengkapan nota, faktur, kuitansi, serta dokumen pembayaran.
- Membantu pembukuan kas dan transaksi bank.
- Memantau kesesuaian realisasi pengeluaran dengan anggaran yang telah ditetapkan.
- Melakukan rekonsiliasi catatan keuangan dengan mutasi rekening dan bukti transaksi.
- Membantu administrasi pemotongan, pemungutan, penyetoran, dan pelaporan pajak apabila terdapat kewajiban perpajakan.
- Mengarsipkan dokumen keuangan secara sistematis.
- Menyiapkan bahan laporan realisasi dan pertanggungjawaban.
- Menyampaikan temuan ketidaksesuaian transaksi kepada kepala sekolah atau pejabat berwenang.
Daftar tersebut merupakan contoh rincian pekerjaan administratif. Pelaksanaannya harus disesuaikan dengan surat tugas, pembagian tanggung jawab, dan sistem pengelolaan dana masing-masing sekolah.
Prinsip Pengelolaan Keuangan Sekolah
Pengelolaan keuangan sekolah sebaiknya menerapkan prinsip transparansi, akuntabilitas, efisiensi, efektivitas, dan kepatuhan terhadap ketentuan.
Transparansi berarti informasi keuangan yang memang wajib diumumkan atau disampaikan kepada pihak berwenang tersedia secara jelas.
Akuntabilitas berarti setiap transaksi dapat ditelusuri melalui dokumen pendukung dan dapat dijelaskan penggunaannya.
Efisiensi menekankan penggunaan sumber daya secara hemat tanpa mengurangi mutu hasil, sedangkan efektivitas memastikan dana benar-benar mendukung tujuan kegiatan pendidikan.
Kepatuhan berarti penggunaan setiap sumber dana mengikuti aturan yang berlaku. Ketentuan untuk Dana BOSP tidak boleh secara otomatis disamakan dengan aturan dana yayasan, sumbangan yang sah, atau bantuan lain.
Sekolah juga perlu menerapkan pemisahan fungsi yang memadai. Pihak yang mengusulkan pembelian, menyetujui pembayaran, menerima barang, dan memeriksa pencatatan sebaiknya memiliki pembagian tanggung jawab yang jelas sesuai kapasitas organisasi.
SOP Penerimaan Dana Sekolah
SOP penerimaan dana membantu memastikan uang yang diterima tercatat secara benar dan tidak menimbulkan selisih.
Sebagai contoh, sekolah dapat menerapkan alur administrasi berikut.
Tahap 1: Identifikasi sumber penerimaan.
Petugas memastikan asal dana, tujuan penggunaan, dasar penerimaan, serta ketentuan yang berlaku.
Tahap 2: Verifikasi penerimaan.
Penerimaan melalui rekening sekolah diperiksa menggunakan mutasi rekening atau dokumen perbankan. Untuk penerimaan tunai yang sah, petugas menyiapkan bukti penerimaan sesuai mekanisme sekolah.
Tahap 3: Pencatatan transaksi.
Transaksi dicatat dengan tanggal, sumber dana, nominal, keterangan, dan referensi dokumen pendukung.
Tahap 4: Rekonsiliasi.
Petugas membandingkan catatan penerimaan dengan rekening bank, bukti kas, atau laporan sistem resmi.
Tahap 5: Pengarsipan.
Seluruh dokumen disimpan secara teratur agar dapat ditemukan ketika diperlukan.
Untuk Dana BOSP, proses penerimaan dan konfirmasi penyaluran wajib mengikuti mekanisme aplikasi serta ketentuan pemerintah, bukan hanya pembukuan internal.
SOP Pengeluaran Dana Sekolah
Pengeluaran dana harus memiliki dasar kebutuhan yang jelas, kesesuaian dengan anggaran, dan bukti pertanggungjawaban.
Berikut contoh alur pengeluaran yang dapat dijadikan pedoman internal.
| Tahap | Kegiatan | Dokumen pendukung |
|---|---|---|
| 1 | Pengajuan kebutuhan | Formulir permintaan barang atau kegiatan |
| 2 | Pemeriksaan anggaran | RKAS atau rencana anggaran yang berlaku |
| 3 | Persetujuan | Dokumen otorisasi pejabat berwenang |
| 4 | Pelaksanaan kegiatan/pengadaan | Dokumen transaksi atau pengadaan |
| 5 | Verifikasi hasil | Bukti penerimaan barang/jasa, jika relevan |
| 6 | Pembayaran | Bukti pembayaran yang sah |
| 7 | Pencatatan | Catatan pembukuan dan sistem resmi |
| 8 | Pengarsipan | Berkas pertanggungjawaban |
Tabel ini merupakan contoh pengendalian administrasi internal. Urutan teknis dan dokumen wajib harus disesuaikan dengan ketentuan sumber dana serta mekanisme pengadaan yang berlaku.
Bendahara tidak seharusnya melakukan pembayaran hanya berdasarkan permintaan lisan tanpa dasar administrasi yang dapat dipertanggungjawabkan.
Jenis Pembukuan Keuangan Sekolah
Pembukuan membantu sekolah mengetahui arus kas, posisi saldo, dan penggunaan dana dalam periode tertentu.
Beberapa dokumen pembukuan yang penting dipahami bendahara meliputi:
1. Buku Kas Umum (BKU)
BKU digunakan untuk mencatat penerimaan dan pengeluaran kas secara kronologis berdasarkan transaksi yang terjadi.
2. Buku Pembantu Bank
Dokumen ini membantu memantau mutasi transaksi melalui rekening bank, termasuk penerimaan, pembayaran, dan saldo rekening.
3. Buku Pembantu Pajak
Dokumen ini membantu pencatatan transaksi perpajakan yang relevan, termasuk kewajiban pemotongan atau pemungutan, penyetoran, dan bukti administrasinya.
4. Rekap Realisasi Anggaran
Rekap ini digunakan untuk membandingkan rencana anggaran dengan pengeluaran yang telah direalisasikan.
5. Register Bukti Transaksi
Register membantu bendahara menelusuri nomor bukti, tanggal, jenis pengeluaran, nilai transaksi, dan lokasi dokumen pendukung.
Untuk Dana BOSP, pembukuan resmi harus dilakukan melalui sistem yang ditentukan pemerintah. Format Excel atau pembukuan manual dapat dipakai sebagai alat bantu internal, tetapi tidak menggantikan pencatatan resmi yang diwajibkan.
Contoh Format Buku Kas Umum Sekolah
Berikut contoh sederhana untuk membantu memahami pencatatan kas.
| Tanggal | Uraian | Penerimaan | Pengeluaran | Saldo |
|---|---|---|---|---|
| 01/10/2026 | Saldo awal | – | – | Rp5.000.000 |
| 03/10/2026 | Penerimaan dana operasional | Rp10.000.000 | – | Rp15.000.000 |
| 05/10/2026 | Pembelian ATK | – | Rp750.000 | Rp14.250.000 |
| 08/10/2026 | Pembayaran listrik | – | Rp500.000 | Rp13.750.000 |
| 10/10/2026 | Pembelian bahan pembelajaran | – | Rp1.250.000 | Rp12.500.000 |
Angka tersebut hanya ilustrasi pembukuan, bukan laporan keuangan sekolah yang sebenarnya dan bukan pengganti format BKU resmi dalam ARKAS.
Setiap transaksi perlu dilengkapi nomor bukti dan informasi pendukung yang relevan. Saldo harus dicocokkan dengan kondisi kas maupun mutasi rekening sesuai jenis transaksi.
Pengelolaan Dana BOS/BOSP Tahun 2026
Dana BOS merupakan salah satu bagian dari Dana Bantuan Operasional Satuan Pendidikan (BOSP).
Pengelolaannya harus mengacu pada petunjuk teknis yang berlaku. Untuk tahun 2026, dasar utamanya adalah Permendikdasmen Nomor 8 Tahun 2026.
Pada tingkat satuan pendidikan, pengelolaan BOSP meliputi tiga tahapan utama, yaitu perencanaan dan penganggaran, pelaksanaan penatausahaan, serta pelaporan dan pertanggungjawaban.
Sekolah perlu memastikan bahwa kegiatan yang dibiayai telah sesuai dengan RKAS dan ketentuan penggunaannya.
Beberapa batasan penting yang perlu diperhatikan pada Dana BOS Reguler tahun 2026 antara lain:
- Penganggaran penyediaan buku untuk pendidikan dasar dan menengah paling sedikit 10 persen dari pagu tahunan.
- Penganggaran komponen honor untuk sekolah negeri paling banyak 20 persen dan sekolah swasta paling banyak 40 persen dari pagu tahunan, dengan tetap memperhatikan persyaratan penerima dan ketentuan terkait.
- Pemeliharaan sarana dan prasarana mengikuti batas dan cakupan komponen yang ditetapkan dalam juknis, termasuk batas maksimal 20 persen pada penganggaran komponen yang diatur.
Persentase tersebut tidak boleh diterapkan tanpa membaca rincian ketentuan dan pengecualian yang relevan. Sekolah perlu memastikan penganggaran sesuai dengan komponen, kode kegiatan, serta regulasi yang berlaku saat pelaksanaan.
Selain itu, pengelolaan BOSP tidak memperbolehkan penggunaan dana untuk kepentingan pribadi, peminjaman dana kepada pihak lain, atau pembiayaan yang dilarang dalam peraturan.
Penggunaan Aplikasi ARKAS
Aplikasi Rencana Kegiatan dan Anggaran Sekolah atau ARKAS digunakan untuk membantu pengelolaan Dana BOSP pada satuan pendidikan yang menjadi sasaran sistem tersebut.
Dalam praktiknya, ARKAS digunakan untuk mendukung perencanaan anggaran, penatausahaan, dan pelaporan.
Bendahara bersama kepala sekolah perlu memastikan data transaksi, realisasi belanja, bukti pembayaran, dan informasi anggaran sesuai dengan dokumen yang sebenarnya.
Sebelum melakukan penutupan BKU pada sistem, sekolah sebaiknya memeriksa kembali transaksi dan memastikan seluruh dokumen pendukung telah lengkap.
Apabila terdapat ketidaksesuaian, koreksi harus dilakukan melalui mekanisme yang tersedia, bukan dengan membuat transaksi fiktif atau mengubah bukti pembayaran.
Administrasi Keuangan yang Perlu Disiapkan
Agar pekerjaan lebih tertib, sekolah dapat menyusun sistem arsip keuangan berdasarkan jenis dokumen.
Contoh pengelompokannya sebagai berikut:
| Folder | Isi dokumen |
|---|---|
| 01_Perencanaan | RKAS, rencana kebutuhan, dokumen pengesahan |
| 02_Penerimaan | Bukti penyaluran, mutasi bank, bukti penerimaan |
| 03_Pengeluaran | Nota, faktur, kuitansi, bukti pembayaran |
| 04_Pembukuan | Buku kas, rekap bank, register transaksi |
| 05_Perpajakan | Dokumen kewajiban dan bukti penyetoran pajak |
| 06_Pengadaan | Dokumen pembelian dan serah terima |
| 07_Laporan | Realisasi, rekonsiliasi, dan LPJ |
| 08_Evaluasi | Berita acara pemeriksaan dan tindak lanjut |
Format tersebut hanya contoh pengarsipan internal.
Tags:
bendahara sekolah administrasi keuangan sekolah Dana BOS 2026 pembukuan sekolah SOP keuangan Laporan PertanggungjawabanKomentar Pengguna
🔥 Berita Terpopuler
Berita paling banyak dibaca dalam 7 hari terakhir
Cara Cek Bantuan Papan Interaktif Digital 2026 untuk PAUD dan SD,...
Cara Mudah Cetak Kartu Pengawas TKA dan Masuk Link Zoom Resmi Pen...
Jadwal Lengkap PPG Daljab Kemenag 2026 hingga Februari 2027, Cek...
Rangkuman Materi TKA 2026 Mapel Ekonomi SMA dan Kisi-Kisi yang Pe...