Cara Menyusun RKT dan RKAS Berdasarkan Rapor Pendidikan 2026: Contoh Program, Anggaran, dan Evaluasi
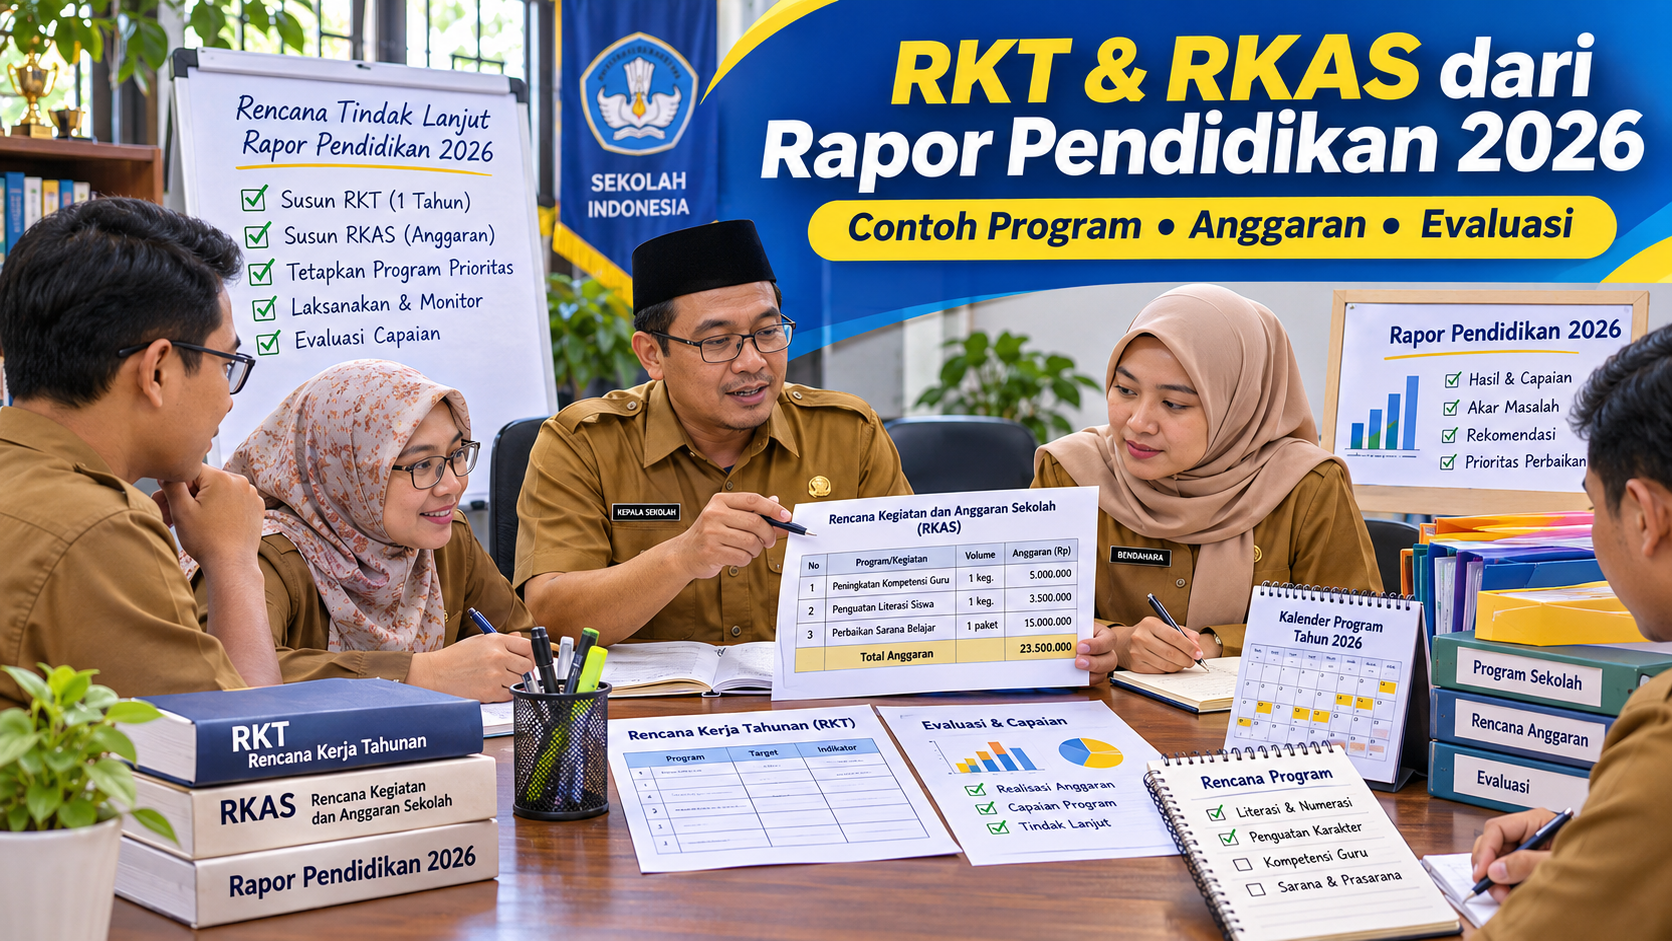
KebonCinta.com – Rapor Pendidikan menjadi salah satu sumber data penting bagi kepala sekolah dalam merencanakan peningkatan mutu pendidikan. Namun, hasil Rapor Pendidikan tidak cukup hanya dibaca, diunduh, atau dibahas dalam rapat evaluasi.
Sekolah perlu menerjemahkan hasil analisis tersebut menjadi program kerja nyata, menentukan kegiatan yang perlu diprioritaskan, serta merencanakan pembiayaan secara tepat.
Salah satu cara yang dianjurkan Kementerian Pendidikan Dasar dan Menengah (Kemendikdasmen) adalah menggunakan pendekatan Perencanaan Berbasis Data (PBD).
Melalui pendekatan tersebut, sekolah mengidentifikasi masalah, melakukan refleksi terhadap akar penyebabnya, kemudian menentukan kegiatan pembenahan.
Hasilnya dapat dimasukkan dalam Rencana Kerja Tahunan (RKT). Sementara itu, kegiatan yang membutuhkan anggaran direncanakan melalui Rencana Kegiatan dan Anggaran Sekolah (RKAS).
Pada 2026, proses tersebut juga perlu memperhatikan Peraturan Menteri Pendidikan Dasar dan Menengah Nomor 8 Tahun 2026 tentang Petunjuk Teknis Pengelolaan Dana Bantuan Operasional Satuan Pendidikan (BOSP).
Peraturan yang berlaku sejak 6 Februari 2026 tersebut mengatur perencanaan, penggunaan, penatausahaan, serta pertanggungjawaban dana BOSP.
Dengan demikian, penyusunan RKAS tidak boleh hanya didasarkan pada daftar kebutuhan belanja sekolah. Setiap kegiatan harus mempunyai alasan yang jelas dan sesuai ketentuan penggunaan dana.
Lantas, bagaimana cara menyusun RKT berdasarkan Rapor Pendidikan? Apa perbedaan RKT dan RKAS? Bagaimana menentukan kegiatan yang membutuhkan biaya dan memasukkannya ke aplikasi ARKAS?
Berikut panduan lengkap beserta contoh program, simulasi anggaran, dan format evaluasi.
Hubungan Rapor Pendidikan, RKT, dan RKAS
Sebelum menyusun dokumen, kepala sekolah perlu memahami fungsi masing-masing.
Rapor Pendidikan memberikan informasi mengenai capaian mutu layanan pendidikan berdasarkan indikator tertentu.
Perencanaan Berbasis Data membantu sekolah menentukan masalah prioritas, akar masalah, dan kegiatan pembenahan.
RKT memuat rencana kegiatan yang akan dilaksanakan dalam satu tahun untuk mencapai tujuan sekolah.
Sementara itu, RKAS memuat perencanaan kegiatan beserta kebutuhan pembiayaan sesuai ketentuan penganggaran.
Perbedaan Rapor Pendidikan, RKT, dan RKAS
| Dokumen | Fungsi utama | Hasil yang diharapkan |
|---|---|---|
| Rapor Pendidikan | Menampilkan kondisi mutu sekolah | Indikator yang perlu diperbaiki |
| Analisis PBD | Menentukan prioritas dan akar masalah | Rekomendasi pembenahan |
| RKT | Menjabarkan kegiatan sekolah selama satu tahun | Program, target, jadwal, dan penanggung jawab |
| RKAS | Merencanakan pembiayaan kegiatan | Rincian kebutuhan, volume, harga, dan sumber dana |
| Monitoring dan evaluasi | Memeriksa pelaksanaan dan hasil | Capaian serta rekomendasi tindak lanjut |
Hubungan antardokumen tersebut menunjukkan bahwa anggaran seharusnya mendukung kegiatan yang memang dibutuhkan sekolah.
Misalnya, apabila Rapor Pendidikan menunjukkan kemampuan literasi membutuhkan peningkatan, sekolah tidak otomatis harus membeli buku baru.
Sekolah perlu terlebih dahulu memeriksa apakah masalahnya berkaitan dengan ketersediaan buku, pemanfaatan bahan bacaan, strategi pembelajaran, atau faktor lainnya.
Jika akar masalahnya terletak pada metode pembelajaran, kegiatan pendampingan guru mungkin lebih tepat daripada pengadaan barang.
Dasar Hukum Penyusunan RKT dan RKAS Tahun 2026
Terdapat beberapa regulasi yang perlu menjadi perhatian.
1. Permendikdasmen Nomor 26 Tahun 2025 tentang Standar Pengelolaan
Peraturan ini mengatur perencanaan kegiatan pendidikan berdasarkan visi, misi, tujuan, dan hasil evaluasi diri satuan pendidikan.
Perencanaan mencakup rencana kerja jangka menengah empat tahun dan rencana kerja tahunan.
2. Permendikdasmen Nomor 8 Tahun 2026 tentang Juknis BOSP
Peraturan tersebut mengatur pengelolaan dana BOSP, termasuk tahapan perencanaan dan penganggaran melalui RKAS.
Lampiran II menjelaskan bahwa RKAS disusun untuk satu tahun anggaran berdasarkan kebutuhan dan hasil evaluasi diri sekolah.
3. Kepmendikdasmen Nomor 63 Tahun 2026 tentang Indikator Rapor Pendidikan
Regulasi ini menjadi acuan terhadap indikator yang digunakan untuk menggambarkan mutu layanan pendidikan pada satuan pendidikan dan pemerintah daerah.
4. Panduan Perencanaan Berbasis Data Kemendikdasmen
Panduan resmi menjelaskan penggunaan lembar rekomendasi, penyusunan RKT, dan penerjemahan kegiatan yang memerlukan biaya ke lembar kerja ARKAS.
Sekolah perlu memperhatikan bahwa regulasi pengelolaan dana dapat berubah pada tahun anggaran berikutnya.
Karena itu, jika RKT disusun untuk 2027, ketentuan pembiayaannya harus mengikuti aturan yang berlaku untuk tahun tersebut, bukan otomatis menggunakan seluruh rincian juknis 2026.
Langkah 1: Unduh Rapor Pendidikan dan Rekomendasi PBD
Langkah pertama adalah membuka platform Rapor Pendidikan melalui alamat:
https://raporpendidikan.kemendikdasmen.go.id/
Kepala sekolah atau pengguna yang mempunyai hak akses dapat masuk menggunakan mekanisme autentikasi resmi.
Setelah masuk, pilih satuan pendidikan dan periksa tahun data.
Perlu diketahui bahwa Rapor Pendidikan yang diperbarui pada Maret 2026 menggunakan data capaian tahun 2025.
Karena itu, hasilnya perlu dipahami sesuai periode pengukuran.
Setelah membaca indikator, unduh dokumen rekomendasi PBD yang tersedia.
Dalam panduan Kemendikdasmen, berkas rekomendasi terdiri atas enam tab yang membantu sekolah melakukan analisis dan menyusun perencanaan.
Beberapa lembar yang penting adalah:
- Lembar 2.1 Rekomendasi Keseluruhan.
- Lembar 2.2 Rekomendasi Prioritas.
- Lembar 3 Lembar Kerja RKT.
- Lembar 4 Lembar Kerja ARKAS.
Lembar rekomendasi digunakan untuk memahami masalah, akar masalah, dan inspirasi kegiatan.
Sementara itu, lembar RKT dan ARKAS membantu sekolah menerjemahkan hasil analisis menjadi perencanaan operasional.
Langkah 2: Tentukan Indikator Prioritas
Sekolah tidak harus memperbaiki seluruh indikator sekaligus.
Pilih masalah yang paling membutuhkan pembenahan berdasarkan data dan kondisi aktual.
Sebagai ilustrasi, sebuah SMP menemukan beberapa persoalan berikut.
| Indikator | Kondisi simulasi | Prioritas |
|---|---|---|
| Kemampuan literasi | Perlu peningkatan | Tinggi |
| Kemampuan numerasi | Mengalami penurunan | Tinggi |
| Kualitas pembelajaran | Belum merata | Tinggi |
| Ketersediaan buku | Cukup, tetapi beberapa koleksi kurang | Sedang |
| Kesiapsiagaan bencana | SOP belum tersedia | Perlu tindakan |
Semua kondisi tersebut merupakan simulasi, bukan hasil Rapor Pendidikan sekolah tertentu.
Prioritas ditentukan dengan mempertimbangkan kebutuhan siswa, risiko, hasil rekomendasi PBD, dan kemampuan sekolah melakukan pembenahan.
Apabila terdapat ancaman keselamatan yang mendesak, sekolah perlu mengambil tindakan perlindungan tanpa menunggu penyusunan RKAS berikutnya.
Langkah 3: Lakukan Refleksi untuk Menemukan Akar Masalah
Setelah indikator prioritas dipilih, kepala sekolah bersama guru melakukan refleksi.
Refleksi bertujuan memahami mengapa masalah tersebut terjadi.
Misalnya, sekolah memiliki capaian literasi yang belum memuaskan.
Masalah tersebut mungkin disebabkan terbatasnya kesempatan siswa membaca, kurangnya latihan memahami teks, atau ketersediaan bahan bacaan yang belum sesuai kebutuhan.
Namun, kemungkinan tersebut masih berupa dugaan.
Sekolah perlu memeriksanya melalui asesmen internal, observasi pembelajaran, inventaris buku, atau diskusi dengan guru.
Contoh Matriks Identifikasi dan Refleksi
| Masalah | Dugaan akar masalah | Data pendukung |
|---|---|---|
| Literasi belum optimal | Strategi membaca pemahaman belum konsisten | Asesmen membaca |
| Numerasi menurun | Siswa sulit mengerjakan soal kontekstual | Analisis jawaban siswa |
| Partisipasi siswa rendah | Kegiatan diskusi belum melibatkan seluruh siswa | Observasi kelas |
| Buku kurang dimanfaatkan | Sistem peminjaman belum berjalan efektif | Catatan perpustakaan |
| Kesiapsiagaan bencana rendah | Prosedur darurat belum dikembangkan | Pemeriksaan sarana dan SOP |
Dugaan akar masalah perlu diverifikasi sebelum menjadi dasar keputusan.
Sekolah tidak boleh langsung menetapkan masalah sebagai kesalahan individu guru tanpa pemeriksaan yang memadai.
Langkah 4: Tentukan Kegiatan Benahi
Setelah akar masalah ditemukan, sekolah menentukan kegiatan yang dianggap paling tepat.
Dalam panduan PBD, kegiatan benahi dapat dipilih berdasarkan rekomendasi yang tersedia.
Kegiatan tersebut tidak harus selalu membutuhkan pembiayaan.
Sebagai contoh, sekolah dapat melakukan diskusi guru secara rutin, berbagi praktik baik pembelajaran, atau memperbaiki pengelolaan perpustakaan dengan sumber daya yang sudah tersedia.
Contoh Hubungan Masalah dan Kegiatan Benahi
| Akar masalah | Kegiatan benahi |
|---|---|
| Strategi membaca pemahaman perlu diperkuat | Pendampingan guru dan pengembangan kegiatan literasi |
| Kesulitan numerasi kontekstual | Penguatan pembelajaran berbasis masalah |
| Keterlibatan siswa belum merata | Pendampingan strategi diskusi partisipatif |
| Koleksi buku kurang sesuai | Pemeriksaan kebutuhan dan pengadaan buku prioritas jika diperlukan |
| Prosedur kebencanaan belum tersedia | Penyusunan SOP dan latihan keselamatan |
Kegiatan harus dipilih berdasarkan hasil analisis yang sebenarnya, bukan hanya karena dianggap menarik.
Langkah 5: Masukkan Kegiatan ke Lembar RKT
Setelah memilih kegiatan benahi, sekolah menyusun RKT.
Panduan resmi PBD menyebutkan bahwa Lembar Kerja RKT digunakan untuk kegiatan yang membutuhkan biaya maupun yang tidak membutuhkan biaya.
Karena itu, jangan hanya mencantumkan program yang mempunyai anggaran.
Kegiatan pembinaan guru, peningkatan kualitas pembelajaran, dan perbaikan tata kelola juga perlu direncanakan apabila menjadi prioritas sekolah.
Contoh RKT Sekolah Berbasis Rapor Pendidikan
Berikut simulasi untuk sebuah SMP.
| No. | Program dan kegiatan | Waktu | Penanggung jawab | Indikator keberhasilan |
|---|---|---|---|---|
| 1 | Pendampingan strategi membaca pemahaman | Triwulan I | Kepala sekolah dan tim kurikulum | Guru sasaran menerapkan strategi yang disepakati |
| 2 | Penguatan numerasi kontekstual | Triwulan I–II | Guru matematika dan tim kurikulum | Terdapat perkembangan pada asesmen internal |
| 3 | Berbagi praktik baik asesmen formatif | Triwulan II | Kepala sekolah dan guru | Guru menindaklanjuti hasil asesmen |
| 4 | Pemenuhan buku bacaan prioritas | Triwulan II | Pengelola perpustakaan | Buku yang dibutuhkan tersedia dan dimanfaatkan |
| 5 | Penataan layanan peminjaman buku | Triwulan I–III | Pengelola perpustakaan | Data peminjaman lebih tertib |
| 6 | Penyusunan SOP keadaan darurat | Triwulan I | Tim keselamatan sekolah | SOP tersedia dan dipahami |
| 7 | Latihan kesiapsiagaan bencana | Triwulan III | Tim keselamatan sekolah | Pelaksanaan latihan dievaluasi |
| 8 | Monitoring program peningkatan mutu | Setiap triwulan | Kepala sekolah dan tim | Tersedia laporan dan tindak lanjut |
Contoh di atas bukan format RKT nasional yang wajib digunakan semua sekolah.
Sekolah dapat menambahkan target kuantitatif, kebutuhan sumber daya, data awal, serta bukti pelaksanaan.
Langkah 6: Pisahkan Kegiatan yang Membutuhkan Anggaran
Setelah RKT tersusun, sekolah memeriksa kegiatan mana yang membutuhkan biaya.
Sebagai contoh, diskusi internal guru dapat dilaksanakan tanpa tambahan pembiayaan apabila menggunakan fasilitas dan waktu kerja yang tersedia.
Sebaliknya, pembelian buku, bahan pembelajaran, atau perlengkapan keselamatan tertentu mungkin membutuhkan anggaran.
Contoh Klasifikasi Kegiatan
| Kegiatan | Perkiraan kebutuhan biaya |
|---|---|
| Rapat refleksi guru menggunakan fasilitas sekolah | Dapat tanpa biaya tambahan |
| Pendampingan internal strategi pembelajaran | Dapat tanpa biaya tambahan |
| Pembelian bahan bacaan prioritas | Membutuhkan anggaran |
| Penyediaan bahan numerasi | Dapat membutuhkan anggaran |
| Pembuatan rambu evakuasi | Dapat membutuhkan anggaran |
| Penyusunan SOP oleh tim sekolah | Dapat tanpa biaya tambahan |
| Monitoring pembelajaran rutin | Dapat tanpa biaya tambahan |
Perlu dipahami bahwa kegiatan yang membutuhkan biaya belum tentu dapat dibiayai menggunakan dana BOS.
Sekolah harus memeriksa jenis kegiatan, persyaratan penggunaan dana, serta ketentuan yang berlaku.
Langkah 7: Susun Simulasi Anggaran RKAS
Setelah kegiatan yang memerlukan biaya diidentifikasi, sekolah menghitung kebutuhan secara lebih terperinci.
Perhitungan meliputi jenis barang atau jasa, volume, harga satuan, serta total anggaran.
Berikut contoh simulasi untuk menunjukkan cara penghitungan.
Contoh Rincian Anggaran Program Pembenahan
| No. | Kegiatan atau kebutuhan | Volume | Harga satuan | Jumlah |
|---|---|---|---|---|
| 1 | Buku bacaan pendukung literasi | 40 buku | Rp75.000 | Rp3.000.000 |
| 2 | Bahan pembelajaran literasi | 4 paket | Rp250.000 | Rp1.000.000 |
| 3 | Bahan pembelajaran numerasi | 4 paket | Rp200.000 | Rp800.000 |
| 4 | Rambu jalur evakuasi | 8 unit | Rp100.000 | Rp800.000 |
| 5 | Bahan edukasi kesiapsiagaan | 2 paket | Rp200.000 | Rp400.000 |
| Total simulasi | Rp6.000.000 |
Seluruh harga pada tabel merupakan angka ilustratif, bukan hasil survei pasar maupun standar biaya resmi.
Angka tersebut tidak boleh langsung digunakan sebagai dasar pengadaan.
Sekolah perlu memeriksa kewajaran harga, kondisi barang yang telah tersedia, volume kebutuhan, sumber dana, serta peraturan pengadaan yang berlaku.
Untuk tahun anggaran 2026, penggunaan dana BOSP harus mengikuti Permendikdasmen Nomor 8 Tahun 2026.
Ketentuan Penting BOSP 2026 saat Menyusun RKAS
Permendikdasmen Nomor 8 Tahun 2026 memberikan beberapa ketentuan yang perlu diperhatikan sekolah.
Pertama, RKAS disusun untuk satu tahun anggaran berdasarkan kebutuhan serta hasil evaluasi diri satuan pendidikan.
Kedua, penganggaran harus memuat rincian komponen penggunaan dana, barang atau jasa yang dibutuhkan, satuan harga, dan volume.
Ketiga, proses penyusunan RKAS melibatkan warga sekolah dan komite sekolah.
Keempat, hasil perencanaan dimasukkan dalam aplikasi kegiatan dan anggaran yang disediakan kementerian.
Selain itu, terdapat ketentuan alokasi penggunaan dana untuk komponen tertentu.
Contoh Ketentuan BOS Reguler untuk Pendidikan Dasar dan Menengah Tahun 2026
| Komponen | Ketentuan |
|---|---|
| Pengembangan perpustakaan atau buku | Minimal 10% dari total alokasi BOS Reguler |
| Pembayaran honor sekolah negeri | Maksimal 20% dari total alokasi BOS Reguler |
| Pembayaran honor sekolah swasta | Maksimal 40% dari total alokasi BOS Reguler |
Persentase tersebut merupakan bagian dari ketentuan BOS Reguler 2026 dan tetap harus dibaca bersama persyaratan penggunaan dana lainnya.
Sebagai contoh, kewajiban penganggaran buku minimal 10% tidak berarti sekolah dapat membeli jenis buku apa pun tanpa memperhatikan aturan dan kebutuhan.
Begitu pula, batas maksimal honor bukan berarti seluruh sekolah wajib mengalokasikan honor sebesar batas maksimal tersebut.
Setiap penggunaan dana harus memenuhi persyaratan yang ditentukan.
Langkah 8: Pindahkan Kegiatan ke Lembar Kerja ARKAS
Panduan PBD Kemendikdasmen menyediakan Lembar Kerja ARKAS untuk kegiatan yang membutuhkan biaya.
Sekolah dapat menggunakan lembar tersebut sebagai tahap persiapan sebelum memasukkan kegiatan ke aplikasi ARKAS.
Secara umum, prosesnya adalah sebagai berikut.
Pertama, pilih kegiatan dalam RKT yang membutuhkan anggaran.
Kedua, tentukan jenis pembiayaan yang diperlukan.
Ketiga, periksa komponen penggunaan dana yang sesuai.
Keempat, masukkan rincian barang atau jasa, volume, serta harga satuan ke lembar kerja.
Kelima, periksa ketersediaan kode kegiatan yang sesuai.
Keenam, sesuaikan perencanaan dengan pagu dana dan ketentuan penggunaan BOSP.
Ketujuh, masukkan rencana ke aplikasi ARKAS sesuai prosedur yang berlaku.
Panduan resmi Kemendikdasmen menjelaskan bahwa lembar kerja ARKAS merupakan acuan pengisian aplikasi, bukan pengganti proses penganggaran melalui aplikasi resmi.
Jika kode atau jenis kegiatan tidak ditemukan, sekolah perlu memeriksa referensi kegiatan dan panduan ARKAS terbaru.
Jangan memilih kode kegiatan yang tidak sesuai hanya agar suatu pengeluaran dapat dimasukkan.
Langkah 9: Lakukan Pembahasan dan Penetapan RKAS
Perencanaan anggaran yang selesai disusun perlu dibahas melalui mekanisme yang berlaku.
Lampiran II Permendikdasmen Nomor 8 Tahun 2026 mengatur bahwa penyusunan RKAS dilakukan melalui rapat yang melibatkan warga sekolah dan komite sekolah.
Pembahasan tersebut penting untuk memastikan bahwa program benar-benar sesuai kebutuhan.
Beberapa hal yang perlu diperiksa antara lain:
- Hubungan kegiatan dengan indikator prioritas.
- Kesesuaian kegiatan dengan kebutuhan sekolah.
- Kelayakan penggunaan sumber dana.
- Kewajaran harga dan volume.
- Kesesuaian dengan pagu anggaran.
- Kejelasan pelaksana program.
- Kesesuaian prosedur penetapan dan pengesahan.
Sekolah perlu menyimpan dokumentasi pembahasan sesuai ketentuan administrasi yang berlaku.
Jangan melakukan pengeluaran hanya berdasarkan kesepakatan informal yang belum memenuhi prosedur.
Langkah 10: Laksanakan Program dan Catat Realisasinya
Setelah perencanaan disetujui sesuai mekanisme, sekolah melaksanakan kegiatan.
Pelaksanaan tidak hanya berkaitan dengan penggunaan anggaran.
Kepala sekolah dan tim perlu memastikan bahwa kegiatan benar-benar dilaksanakan sesuai tujuan.
Misalnya, jika sekolah membeli bahan bacaan, harus dipastikan bahwa barang diterima sesuai ketentuan dan dapat dimanfaatkan.
Jika sekolah melaksanakan pendampingan numerasi, kegiatan perlu ditindaklanjuti dalam pembelajaran.
Untuk kegiatan yang dibiayai dana BOSP, pencatatan dan bukti pertanggungjawaban harus mengikuti juknis yang berlaku.
Dokumen seperti bukti transaksi, dokumen penerimaan barang, dan laporan pelaksanaan dikelola sesuai kebutuhan serta ketentuan.
Langkah 11: Lakukan Monitoring dan Evaluasi
Monitoring diperlukan untuk memastikan program berjalan sesuai rencana.
Evaluasi digunakan untuk mengetahui apakah kegiatan telah menghasilkan perubahan yang diharapkan.
Misalnya, sekolah melaksanakan program penguatan literasi.
Keberhasilannya tidak cukup diukur dari berapa kali guru mengikuti pendampingan.
Sekolah juga perlu memeriksa apakah strategi pembelajaran diterapkan dan apakah kemampuan membaca peserta didik menunjukkan perkembangan.
Contoh Lembar Monitoring Program
| Program | Status | Bukti | Hasil evaluasi |
|---|---|---|---|
| Pendampingan literasi | Selesai | Notula dan catatan tindak lanjut | Penerapan perlu dipantau |
| Penguatan numerasi | Berjalan | Perangkat pembelajaran dan asesmen | Perlu analisis hasil siswa |
| Pemenuhan buku prioritas | Selesai | Dokumen penerimaan dan inventaris | Pemanfaatan perlu dipantau |
| SOP kesiapsiagaan | Selesai | Dokumen SOP | Perlu sosialisasi |
| Latihan keselamatan | Terjadwal | Rencana kegiatan | Belum dievaluasi |
Contoh tersebut merupakan format monitoring internal, bukan laporan pertanggungjawaban dana BOS.
Cara Mengukur Keberhasilan Program Pembenahan
Agar program dapat dievaluasi, sekolah perlu menentukan indikator keberhasilan sejak awal.
Indikator sebaiknya berhubungan langsung dengan masalah yang ingin diperbaiki.
Contoh Indikator Keberhasilan
| Program | Indikator keberhasilan |
|---|---|
| Penguatan literasi | Perkembangan kemampuan memahami bacaan |
| Penguatan numerasi | Peningkatan kemampuan menyelesaikan masalah kontekstual |
| Pendampingan guru | Penerapan strategi pembelajaran yang disepakati |
| Pengadaan buku | Buku prioritas tersedia, layak, dan dimanfaatkan |
| Kesiapsiagaan bencana | Prosedur darurat dipahami dan latihan dievaluasi |
Indikator tersebut perlu mempunyai sumber data dan metode pengukuran yang jelas.
Sebagai contoh, jika kemampuan literasi diukur melalui asesmen internal, perbandingan hasil harus menggunakan instrumen atau kriteria yang sebanding.
Jangan membandingkan dua hasil yang berasal dari metode pengukuran berbeda seolah-olah keduanya sepenuhnya setara.
Apakah Hasil Rapor Pendidikan Bisa Digunakan untuk Revisi RKAS?
Hasil Rapor Pendidikan dapat menjadi salah satu dasar penyesuaian rencana kegiatan apabila sekolah menemukan kebutuhan baru.
Namun, revisi RKAS harus mengikuti mekanisme dan kewenangan yang berlaku.
Sekolah tidak boleh langsung mengubah anggaran hanya karena muncul rekomendasi baru.
Perlu diperiksa apakah perubahan kegiatan diperbolehkan, apakah sumber dana tersedia, dan bagaimana prosedur revisi dalam aplikasi ARKAS.
Jika program dapat dilakukan tanpa tambahan biaya, sekolah juga dapat menyesuaikan pelaksanaan kegiatan internal sesuai kewenangannya.
Untuk tahun anggaran berikutnya, hasil evaluasi dapat digunakan sebagai masukan penyusunan perencanaan yang baru.
Bagaimana Jika Sekolah Memiliki Anggaran Terbatas?
Keterbatasan anggaran bukan berarti seluruh pembenahan harus ditunda.
Sekolah dapat memilih kegiatan yang paling mendesak dan mempunyai peluang dampak yang baik dengan memanfaatkan sumber daya tersedia.
Sebagai contoh, perbaikan asesmen formatif dapat dimulai melalui diskusi guru.
Penguatan budaya membaca dapat dilakukan dengan memperbaiki penggunaan koleksi yang sudah tersedia.
Sementara itu, koordinasi keselamatan dapat dimulai melalui penyusunan prosedur kerja dan identifikasi risiko.
Namun, sekolah tetap perlu memenuhi ketentuan alokasi wajib serta ketentuan penggunaan dana yang berlaku.
Jika terdapat kebutuhan penting yang belum dapat dibiayai, kepala sekolah dapat berkoordinasi dengan penyelenggara pendidikan atau instansi terkait.
Baca Juga: Panduan Menyusun RKS, RKJM, dan RKT Sekolah, Lengkap dengan Contoh Format dan Evaluasi Program
Kesalahan yang Sering Terjadi Saat Menyusun RKT dan RKAS
Terdapat beberapa kesalahan yang perlu dihindari sekolah.
Pertama, menyusun RKAS hanya berdasarkan daftar belanja tahun sebelumnya.
Kedua, tidak membaca Rapor Pendidikan dan hasil evaluasi diri sebelum menentukan kegiatan.
Ketiga, menetapkan program tanpa memahami akar masalah.
Keempat, menganggap semua rekomendasi PBD harus dilaksanakan sekaligus.
Kelima, memasukkan kegiatan yang tidak membutuhkan biaya ke dalam daftar belanja hanya untuk menghabiskan anggaran.
Keenam, memilih kegiatan pengadaan barang tanpa memeriksa kebutuhan yang sebenarnya.
Ketujuh, menggunakan harga satuan tanpa pemeriksaan kewajaran.
Kedelapan, menganggap rekomendasi PBD sebagai izin otomatis menggunakan dana BOS.
Kesembilan, tidak melibatkan unsur sekolah dan komite sesuai ketentuan.
Kesepuluh, tidak memeriksa kesesuaian kode kegiatan dalam ARKAS.
Kesebelas, menganggap keberhasilan program hanya berdasarkan jumlah dana yang telah digunakan.
Keduabelas, tidak melakukan evaluasi terhadap hasil pembenahan.
Checklist Penyusunan RKT dan RKAS Berbasis Rapor Pendidikan
A. Analisis Awal
- Hasil Rapor Pendidikan telah diperiksa.
- Tahun data sudah dipastikan.
- Indikator prioritas dipilih.
- Akar masalah telah dianalisis.
- Informasi pendukung telah diverifikasi.
B. Penyusunan RKT
- Kegiatan sesuai akar masalah.
- Program mempunyai tujuan yang jelas.
- Sasaran kegiatan ditentukan.
- Penanggung jawab ditetapkan.
- Jadwal pelaksanaan disusun.
- Indikator keberhasilan tersedia.
- Kegiatan tanpa biaya tetap dicantumkan jika relevan.
C. Penyusunan RKAS
- Kegiatan yang membutuhkan anggaran telah dipilah.
- Sumber dana sesuai ketentuan.
- Komponen penggunaan dana diperiksa.
- Volume kebutuhan dihitung.
- Harga satuan diverifikasi.
- Pagu anggaran diperiksa.
- Kode kegiatan ARKAS sesuai.
- Pembahasan melibatkan pihak terkait.
- Pengesahan mengikuti prosedur.
D. Pelaksanaan dan Evaluasi
- Kegiatan dilaksanakan sesuai rencana.
- Bukti pelaksanaan disimpan.
- Penggunaan dana dicatat sesuai ketentuan.
- Realisasi kegiatan dipantau.
- Hasil program dievaluasi.
- Hambatan diidentifikasi.
- Tindak lanjut ditetapkan.
Kesimpulan: RKT dan RKAS Harus Berangkat dari Kebutuhan Sekolah
Penyusunan RKT dan RKAS berdasarkan Rapor Pendidikan merupakan bagian dari upaya meningkatkan kualitas pengelolaan satuan pendidikan.
Melalui pendekatan Identifikasi, Refleksi, dan Benahi, sekolah dapat menentukan persoalan yang perlu diperbaiki serta memilih kegiatan yang sesuai.
Kegiatan tersebut kemudian dituangkan dalam RKT, baik yang membutuhkan anggaran maupun yang dapat dilaksanakan tanpa biaya tambahan.
Sementara itu, kegiatan yang memerlukan pembiayaan direncanakan melalui RKAS dengan memperhatikan ketentuan penggunaan dana serta mekanisme penganggaran.
Pada 2026, penggunaan dana BOSP harus mengikuti Permendikdasmen Nomor 8 Tahun 2026 dan petunjuk teknis yang berlaku.
Namun, keberhasilan perencanaan bukan hanya diukur dari tersusunnya dokumen atau besarnya penyerapan anggaran.
Sekolah perlu memastikan bahwa setiap kegiatan mempunyai manfaat nyata terhadap pembelajaran, pelayanan pendidikan, atau lingkungan belajar.
Dengan perencanaan yang berbasis data, pelaksanaan yang tertib, serta evaluasi berkelanjutan, RKT dan RKAS dapat menjadi instrumen penting dalam meningkatkan mutu pendidikan secara lebih terarah dan akuntabel.
Tags:
RKT sekolah 2026 RKAS sekolah 2026 Rapor Pendidikan 2026 Perencanaan Berbasis Data PBD sekolah Contoh RKT SekolahKomentar Pengguna
🔥 Berita Terpopuler
Berita paling banyak dibaca dalam 7 hari terakhir
Cara Cek Bantuan Papan Interaktif Digital 2026 untuk PAUD dan SD,...
Rangkuman Materi TKA 2026 Mapel Ekonomi SMA dan Kisi-Kisi yang Pe...
Materi TKA PKN Kelas 12: Kisi-Kisi, Ringkasan Materi, dan Contoh...
Jadwal Lengkap PPG Daljab Kemenag 2026 hingga Februari 2027, Cek...