Cara Membuat Buku Kas Umum Sekolah, Buku Pembantu Bank, dan Buku Pembantu Pajak, Lengkap dengan Contoh Format
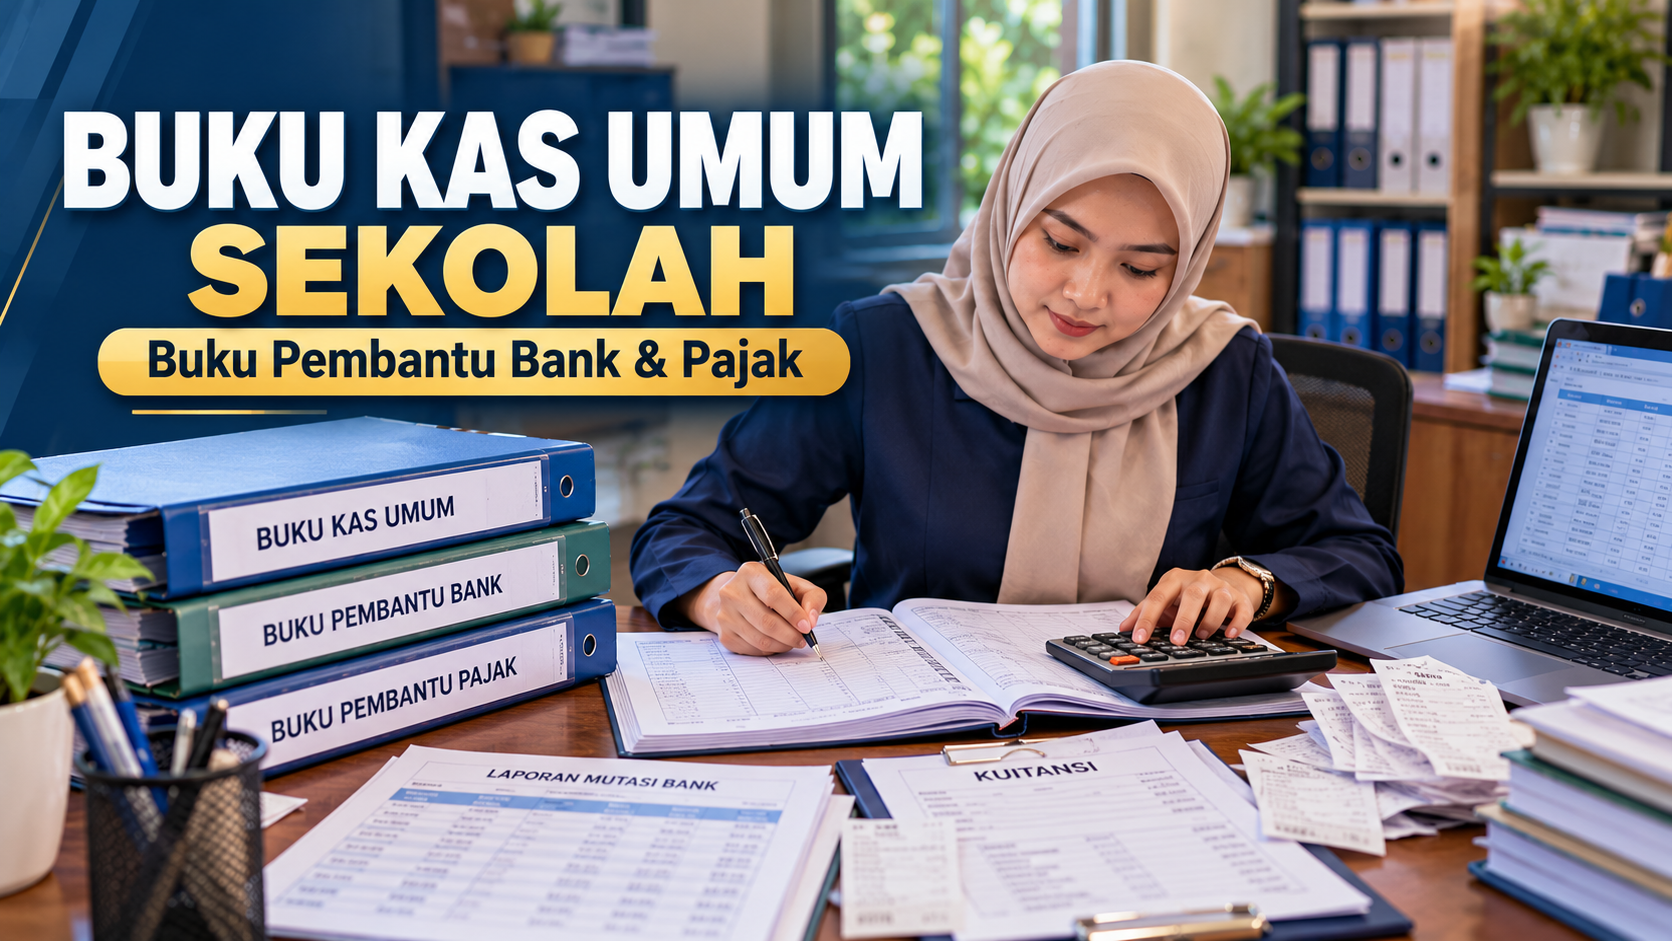
KebonCinta.com – Buku Kas Umum (BKU) merupakan salah satu dokumen penting dalam administrasi keuangan sekolah. Melalui pembukuan yang tertib, bendahara dapat mengetahui jumlah penerimaan, pengeluaran, serta saldo dana yang tersedia dalam periode tertentu.
Namun, pencatatan keuangan sekolah tidak cukup hanya dilakukan melalui satu tabel penerimaan dan pengeluaran. Dalam praktik administrasi, bendahara juga perlu memahami pencatatan transaksi melalui rekening bank dan pengelolaan dokumen perpajakan.
Karena itu, dikenal beberapa jenis pembukuan, seperti Buku Kas Umum, Buku Pembantu Bank, dan Buku Pembantu Pajak. Ketiganya membantu sekolah menelusuri penggunaan dana secara lebih rinci.
Sebagai contoh, sekolah menerima dana operasional sebesar Rp25 juta melalui rekening bank. Beberapa hari kemudian, sekolah membeli alat tulis kantor, membayar listrik, dan melakukan pembelian perlengkapan pembelajaran.
Seluruh transaksi tersebut harus memiliki bukti yang jelas dan dicatat sesuai jenis serta sumber dananya. Apabila pencatatan tidak dilakukan secara teratur, sekolah dapat mengalami kesulitan ketika memeriksa saldo, menyusun laporan, atau mempertanggungjawabkan penggunaan anggaran.
Untuk pengelolaan Dana Bantuan Operasional Satuan Pendidikan (BOSP) tahun 2026, pemerintah telah menetapkan Peraturan Menteri Pendidikan Dasar dan Menengah Nomor 8 Tahun 2026 tentang Petunjuk Teknis Pengelolaan Dana BOSP.
Regulasi tersebut mengatur bahwa pengelolaan BOSP meliputi perencanaan dan penganggaran, pelaksanaan penatausahaan, serta pelaporan dan pertanggungjawaban melalui sistem aplikasi yang disediakan kementerian.
Lantas, apa perbedaan ketiga buku tersebut? Bagaimana cara membuat dan menghitung saldonya? Berikut panduan dan contoh format yang dapat digunakan sebagai bahan belajar administrasi bendahara sekolah.
Mengenal Buku Kas Umum dan Buku Pembantu Keuangan Sekolah
Buku Kas Umum merupakan catatan utama untuk menelusuri transaksi penerimaan dan pengeluaran uang dalam suatu periode.
Sementara itu, buku pembantu digunakan untuk memberikan rincian tambahan mengenai kelompok transaksi tertentu.
Dalam administrasi keuangan, tiga jenis pembukuan yang sering dikenal memiliki fungsi berikut.
| Jenis Buku | Fungsi Utama |
|---|---|
| Buku Kas Umum (BKU) | Mencatat penerimaan, pengeluaran, dan perkembangan saldo |
| Buku Pembantu Bank | Menelusuri transaksi melalui rekening bank |
| Buku Pembantu Pajak | Membantu pencatatan kewajiban dan penyelesaian administrasi pajak |
Ketiga dokumen tersebut perlu saling mendukung sehingga bendahara dapat melakukan pemeriksaan dan rekonsiliasi.
Penting dipahami bahwa pada pengelolaan BOSP, ARKAS merupakan sistem resmi yang digunakan untuk mencatat realisasi dan menyiapkan dokumen penatausahaan. Contoh tabel manual dalam artikel ini merupakan alat bantu pembelajaran atau kontrol internal, bukan pengganti format dan prosedur resmi pada aplikasi.
Dasar Hukum Pembukuan Dana BOSP Tahun 2026
Dasar hukum utama pengelolaan BOSP adalah Permendikdasmen Nomor 8 Tahun 2026.
Pasal 62 mengatur tiga tahapan pengelolaan BOSP di satuan pendidikan, yaitu perencanaan dan penganggaran, pelaksanaan penatausahaan, serta pelaporan dan pertanggungjawaban.
Lampiran II peraturan tersebut juga mengatur bahwa setiap penggunaan Dana BOSP harus dicatat secara lengkap dan disertai bukti pendukung.
Selain itu, penggunaan dana perlu dimasukkan ke dalam aplikasi rencana kegiatan dan anggaran satuan pendidikan yang disediakan kementerian.
Dengan demikian, bendahara sekolah tidak cukup hanya menyimpan nota pembelian atau membuat rekap Excel. Pencatatan juga harus dilaksanakan melalui sistem resmi sesuai ketentuan dana yang dikelola.
Untuk sumber dana lainnya, seperti dana yayasan atau bantuan tertentu, format pembukuan perlu mengikuti aturan dari penyelenggara atau pemberi dana.
Cara Membuat Buku Kas Umum (BKU) Sekolah
BKU digunakan untuk membantu memantau aliran keuangan dan memastikan transaksi mempunyai catatan yang dapat ditelusuri.
Dalam format administrasi internal yang sederhana, data yang dapat disiapkan meliputi:
- Tanggal transaksi.
- Nomor bukti transaksi.
- Uraian penerimaan atau pengeluaran.
- Jumlah penerimaan.
- Jumlah pengeluaran.
- Saldo setelah transaksi.
- Keterangan sumber dana.
Bendahara perlu mencatat transaksi berdasarkan kejadian yang sebenarnya, bukan berdasarkan perkiraan atau rencana pengeluaran.
Contoh Format Buku Kas Umum Sekolah
BUKU KAS UMUM SEKOLAH
Nama Sekolah: SMP Harapan Bangsa (simulasi)
Periode: Oktober 2026
Sumber Dana: Dana Operasional (simulasi)
| Tanggal | No. Bukti | Uraian | Penerimaan | Pengeluaran | Saldo |
|---|---|---|---|---|---|
| 01/10 | SA-001 | Saldo awal | – | – | Rp5.000.000 |
| 02/10 | M-001 | Penerimaan dana | Rp25.000.000 | – | Rp30.000.000 |
| 05/10 | K-001 | Pembelian ATK | – | Rp1.500.000 | Rp28.500.000 |
| 08/10 | K-002 | Pembayaran listrik | – | Rp750.000 | Rp27.750.000 |
| 12/10 | K-003 | Pembelian bahan ajar | – | Rp2.000.000 | Rp25.750.000 |
| 15/10 | K-004 | Biaya operasional kegiatan | – | Rp1.250.000 | Rp24.500.000 |
Seluruh angka merupakan contoh untuk latihan pembukuan dan bukan transaksi keuangan sekolah yang sebenarnya.
Dari tabel tersebut, saldo awal adalah Rp5.000.000. Sekolah kemudian menerima Rp25.000.000 dan melakukan empat transaksi pengeluaran dengan total Rp5.500.000.
Saldo akhir menjadi Rp24.500.000.
Perlu diperhatikan bahwa saldo awal bukan penerimaan baru pada periode berjalan. Karena itu, bendahara sebaiknya memisahkan kolom atau baris saldo awal dari transaksi penerimaan aktual.
Rumus Menghitung Saldo Buku Kas Umum
Rumus dasar yang dapat digunakan adalah:
Saldo Akhir = Saldo Awal + Total Penerimaan − Total Pengeluaran
Jika dibuat di Microsoft Excel dengan posisi kolom berikut:
- Kolom D: Penerimaan
- Kolom E: Pengeluaran
- Kolom F: Saldo
Dan saldo awal ditempatkan pada F2, maka rumus pada F3 adalah:
=F2+D3-E3
Rumus tersebut dapat disalin ke baris selanjutnya.
Untuk perhitungan rekap, bendahara juga dapat menggunakan:
=SUM(D3:D100)
untuk menjumlahkan penerimaan, dan:
=SUM(E3:E100)
untuk menjumlahkan pengeluaran.
Selanjutnya, saldo akhir diperoleh dari saldo awal ditambah seluruh penerimaan dan dikurangi seluruh pengeluaran.
Rumus ini berlaku untuk tabel pembukuan sederhana. Penghitungan resmi di ARKAS harus mengikuti struktur dan mekanisme aplikasi.
Cara Membuat Buku Pembantu Bank Sekolah
Buku Pembantu Bank digunakan untuk membantu mencatat transaksi yang memengaruhi saldo rekening bank sekolah.
Transaksi dapat berupa penerimaan transfer, pembayaran melalui bank, biaya administrasi, atau transaksi perbankan lain yang sah.
Pencatatan ini membantu bendahara mengetahui apakah jumlah uang yang tercatat dalam administrasi sesuai dengan mutasi rekening.
Contoh Format Buku Pembantu Bank
BUKU PEMBANTU BANK SEKOLAH
Nama Sekolah: SMP Harapan Bangsa (simulasi)
Periode: Oktober 2026
| Tanggal | Uraian | Masuk | Keluar | Saldo Bank |
|---|---|---|---|---|
| 01/10 | Saldo awal rekening | – | – | Rp5.000.000 |
| 02/10 | Dana operasional masuk | Rp25.000.000 | – | Rp30.000.000 |
| 05/10 | Pembayaran ATK via transfer | – | Rp1.500.000 | Rp28.500.000 |
| 08/10 | Pembayaran listrik | – | Rp750.000 | Rp27.750.000 |
| 12/10 | Pembayaran bahan ajar | – | Rp2.000.000 | Rp25.750.000 |
| 15/10 | Pembayaran kegiatan | – | Rp1.250.000 | Rp24.500.000 |
Dalam contoh tersebut, seluruh pembayaran diasumsikan dilakukan melalui rekening bank tanpa transaksi tunai atau biaya bank tambahan.
Pada kondisi sebenarnya, saldo rekening dapat berbeda dengan saldo kas total apabila sekolah mempunyai uang tunai yang dikelola secara sah.
Misalnya, penarikan tunai Rp2 juta dari rekening sekolah akan mengurangi saldo bank dan menambah kas tunai. Penarikan tersebut bukan pengeluaran belanja sebesar Rp2 juta.
Pengeluaran belanja baru dicatat sesuai transaksi pembelian atau pembayaran yang benar-benar dilakukan.
Pemisahan ini penting untuk menghindari pencatatan ganda.
Baca Juga: Panduan Cek Status Penyaluran Dana BOSP di Portal BOS Salur untuk Sekolah
Cara Membuat Buku Pembantu Pajak Sekolah
Buku Pembantu Pajak merupakan catatan pendukung untuk memantau transaksi yang menimbulkan kewajiban perpajakan.
Dalam administrasi bendahara sekolah, pencatatan perpajakan harus dilakukan dengan memperhatikan jenis transaksi, pihak penjual atau penyedia jasa, status perpajakan, mekanisme pembayaran, dan ketentuan yang berlaku.
Tidak semua transaksi sekolah secara otomatis menimbulkan kewajiban pemotongan atau pemungutan pajak oleh bendahara.
Untuk Dana BOSP, panduan ARKAS menyediakan fitur pencatatan dan pelaporan pajak sesuai transaksi yang relevan.
Karena itu, bendahara harus memastikan jenis pajak serta kewajibannya terlebih dahulu, bukan sekadar menerapkan satu tarif pajak untuk semua pembelian.
Contoh Format Buku Pembantu Pajak
BUKU PEMBANTU PAJAK SEKOLAH
Nama Sekolah: SMP Harapan Bangsa (simulasi)
Periode: Oktober 2026
| Tanggal | No. Bukti | Uraian | Jenis Pajak | Pajak Terutang | Disetor | Status |
|---|---|---|---|---|---|---|
| 06/10 | PJ-001 | Transaksi A | Sesuai hasil verifikasi | Rp150.000 | Rp150.000 | Selesai |
| 11/10 | PJ-002 | Transaksi B | Sesuai hasil verifikasi | Rp75.000 | Rp75.000 | Selesai |
| 16/10 | PJ-003 | Transaksi C | Sesuai hasil verifikasi | Rp100.000 | Rp0 | Perlu tindak lanjut |
| Total | Rp325.000 | Rp225.000 | Rp100.000 belum disetor |
Angka pajak dalam tabel hanya ilustrasi nilai pencatatan, bukan hasil penerapan tarif pajak terhadap transaksi tertentu.
Kolom jenis pajak harus diisi setelah kewajiban yang sebenarnya telah ditentukan berdasarkan peraturan.
Bendahara juga perlu melengkapi tanggal penyetoran, kode billing, Nomor Transaksi Penerimaan Negara (NTPN), dan bukti pendukung apabila diwajibkan.
Jika ditemukan kewajiban pajak yang belum selesai, petugas harus menindaklanjutinya sesuai ketentuan, termasuk apabila terdapat konsekuensi keterlambatan.
Perbedaan BKU, Buku Bank, dan Buku Pajak
Ketiga jenis pembukuan mempunyai fungsi berbeda.
BKU digunakan untuk memantau transaksi keuangan secara umum. Buku Pembantu Bank digunakan untuk melihat perubahan saldo rekening. Buku Pembantu Pajak digunakan untuk memeriksa kewajiban pajak yang timbul dan penyelesaiannya.
Sebagai ilustrasi, sekolah membeli perlengkapan pembelajaran melalui transfer bank.
Transaksi pembelian tersebut dicatat sebagai pengeluaran pada pembukuan yang relevan. Perubahan rekening juga tercermin dalam catatan bank.
Apabila terdapat kewajiban pajak yang harus ditangani sekolah, pencatatannya dilakukan sesuai jenis pajak dan mekanisme yang berlaku.
Bendahara perlu berhati-hati agar pencatatan pada buku pembantu tidak dianggap sebagai transaksi pengeluaran tambahan.
Satu transaksi dapat muncul dalam lebih dari satu catatan karena masing-masing buku memiliki fungsi pelacakan yang berbeda.
Cara Melakukan Rekonsiliasi Pembukuan
Rekonsiliasi merupakan proses mencocokkan catatan administrasi dengan bukti transaksi, saldo rekening, serta dokumen keuangan lainnya.
Pemeriksaan ini penting untuk menemukan selisih akibat transaksi yang belum dicatat, kesalahan nominal, pencatatan ganda, atau perbedaan waktu pembukuan.
Langkah rekonsiliasi dapat dilakukan sebagai berikut.
Pertama, kumpulkan seluruh dokumen transaksi.
Siapkan BKU, catatan bank, mutasi rekening, kuitansi, bukti transfer, dan dokumen perpajakan yang relevan.
Kedua, periksa urutan transaksi.
Pastikan tanggal, nomor bukti, penerimaan, dan pengeluaran dapat ditelusuri.
Ketiga, cocokkan saldo bank.
Bandingkan saldo pada catatan pembantu bank dengan rekening koran atau mutasi rekening.
Keempat, periksa transaksi tunai.
Apabila terdapat kas tunai, lakukan pemeriksaan fisik uang bersama petugas berwenang dan cocokkan dengan catatannya.
Kelima, periksa transaksi perpajakan.
Pastikan kewajiban pajak yang timbul telah dicatat dan dokumen penyelesaiannya tersedia.
Keenam, dokumentasikan perbedaan.
Jika terdapat selisih, buat catatan pemeriksaan dan lakukan penelusuran sebelum koreksi dilakukan.
Ketujuh, lakukan koreksi sesuai prosedur.
Untuk Dana BOSP, pembetulan dalam ARKAS harus mengikuti fitur dan mekanisme resmi yang berlaku.
Penatausahaan BKU melalui Aplikasi ARKAS 4
Kemendikdasmen menyediakan ARKAS untuk mendukung pengelolaan BOSP pada satuan pendidikan.
Dalam panduan resmi ARKAS 4, BKU digunakan untuk mencatat realisasi penggunaan dana, termasuk transaksi yang berkaitan dengan keuangan, bank, dan perpajakan.
Secara umum, proses penatausahaan dilakukan melalui langkah berikut.
- Pastikan dokumen RKAS atau kertas kerja telah disahkan sesuai mekanisme.
- Pastikan penerimaan dana telah dikonfirmasi sesuai sumber dana.
- Buka menu Penatausahaan pada ARKAS.
- Pilih sumber dana yang akan dicatat.
- Lakukan aktivasi BKU apabila persyaratannya telah terpenuhi.
- Pilih bulan pembukuan yang sesuai.
- Masukkan transaksi berdasarkan realisasi dan bukti yang sebenarnya.
- Periksa transaksi bank, kas tunai, serta informasi perpajakan.
- Cocokkan catatan dengan dokumen pendukung.
- Selesaikan dan tutup BKU mengikuti prosedur aplikasi.
Panduan resmi ARKAS menjelaskan bahwa proses pencatatan BKU perlu dilakukan secara kronologis dan penutupan BKU dilaksanakan ketika pencatatan bulan terkait telah selesai.
Sekolah juga dapat menggunakan fitur Cetak untuk menghasilkan dokumen BKU sesuai format yang disediakan aplikasi.
Untuk tahun anggaran 2026, sekolah perlu mengikuti ketentuan BOSP dan panduan ARKAS terbaru yang berlaku, terutama apabila terdapat perubahan fitur, mekanisme, atau tenggat pelaporan.
Contoh Format Rekap Pemeriksaan Bulanan
Selain pembukuan resmi, sekolah dapat membuat lembar pemeriksaan internal untuk membantu bendahara dan kepala sekolah mengevaluasi kelengkapan administrasi.
| Komponen Pemeriksaan | Hasil | Tindak Lanjut |
|---|---|---|
| Pencatatan penerimaan | Sesuai | Arsipkan bukti |
| Pencatatan pengeluaran | Sesuai | Periksa kelengkapan nota |
| Saldo bank | Sesuai | Simpan rekening koran |
| Kas tunai | Belum diperiksa | Jadwalkan pemeriksaan |
| Dokumen perpajakan | Perlu verifikasi | Periksa transaksi terkait |
| Pencatatan ARKAS | Dalam proses | Selesaikan pembukuan |
| Arsip transaksi | Lengkap sebagian | Lengkapi dokumen |
Tabel tersebut bersifat ilustratif. Sekolah dapat menggunakan status seperti Sesuai, Belum Sesuai, dan Perlu Tindak Lanjut berdasarkan hasil pemeriksaan sebenarnya.
Baca Juga: Panduan Membuat Buku Inventaris Barang Sekolah: Kode Aset, Stok Opname, Mutasi, dan Contoh Format
Kesalahan Umum dalam Pembukuan Bendahara Sekolah
Beberapa kesalahan yang perlu dihindari adalah:
- Tidak mencatat transaksi berdasarkan tanggal kejadian.
- Mencatat saldo awal sebagai penerimaan baru.
- Menganggap penarikan uang tunai sebagai belanja.
- Mencatat satu pengeluaran dua kali.
- Tidak menyimpan bukti pembayaran.
- Menggabungkan transaksi dari sumber dana berbeda tanpa identifikasi.
- Tidak memeriksa kesesuaian saldo rekening.
- Menghitung pajak tanpa memeriksa ketentuan transaksi.
- Melakukan koreksi tanpa dokumentasi.
- Terlambat menyelesaikan kewajiban pelaporan melalui sistem resmi.
Sebagai contoh, sekolah melakukan penarikan tunai Rp3 juta dari rekening untuk memenuhi kebutuhan kegiatan.
Apabila penarikan tersebut langsung dianggap sebagai pengeluaran, kemudian pembelian barang senilai Rp3 juta juga dicatat kembali sebagai pengeluaran, maka terjadi pencatatan ganda.
Kesalahan semacam ini dapat menyebabkan saldo administrasi berbeda dengan posisi keuangan yang sebenarnya.
Karena itu, setiap transaksi perlu dipahami berdasarkan sifatnya, apakah merupakan penerimaan, pengeluaran belanja, atau perpindahan uang antara rekening dan kas tunai.
Checklist Pemeriksaan Pembukuan Bendahara Sekolah
Berikut daftar sederhana untuk digunakan sebelum menyelesaikan pembukuan bulanan.
- Seluruh penerimaan telah dicatat.
- Seluruh pengeluaran memiliki bukti transaksi.
- Tanggal dan nomor bukti sesuai.
- Saldo awal telah diperiksa.
- Jumlah penerimaan dan pengeluaran telah dihitung.
- Tidak terdapat transaksi ganda.
- Pencatatan bank sesuai mutasi rekening.
- Transaksi tunai telah diperiksa.
- Kewajiban perpajakan telah diverifikasi.
- Dokumen penyetoran pajak tersedia apabila diwajibkan.
- Pembukuan sesuai sumber dana masing-masing.
- Rekonsiliasi telah dilaksanakan.
- Ketidaksesuaian telah ditindaklanjuti.
- Pencatatan pada aplikasi resmi telah diperiksa.
- Dokumen telah diarsipkan secara sistematis.
Checklist tersebut merupakan alat bantu administrasi internal.
Tags:
buku kas umum sekolah bendahara sekolah pembukuan BOS buku pembantu bank buku pembantu pajak ARKAS 2026Komentar Pengguna
🔥 Berita Terpopuler
Berita paling banyak dibaca dalam 7 hari terakhir
Cara Cek Bantuan Papan Interaktif Digital 2026 untuk PAUD dan SD,...
Cara Mudah Cetak Kartu Pengawas TKA dan Masuk Link Zoom Resmi Pen...
Jadwal Lengkap PPG Daljab Kemenag 2026 hingga Februari 2027, Cek...
Rangkuman Materi TKA 2026 Mapel Ekonomi SMA dan Kisi-Kisi yang Pe...