Beli Rumah Dulu atau Mobil? Kenali Keuntungan dan Risikonya Sebelum Mengambil Keputusan
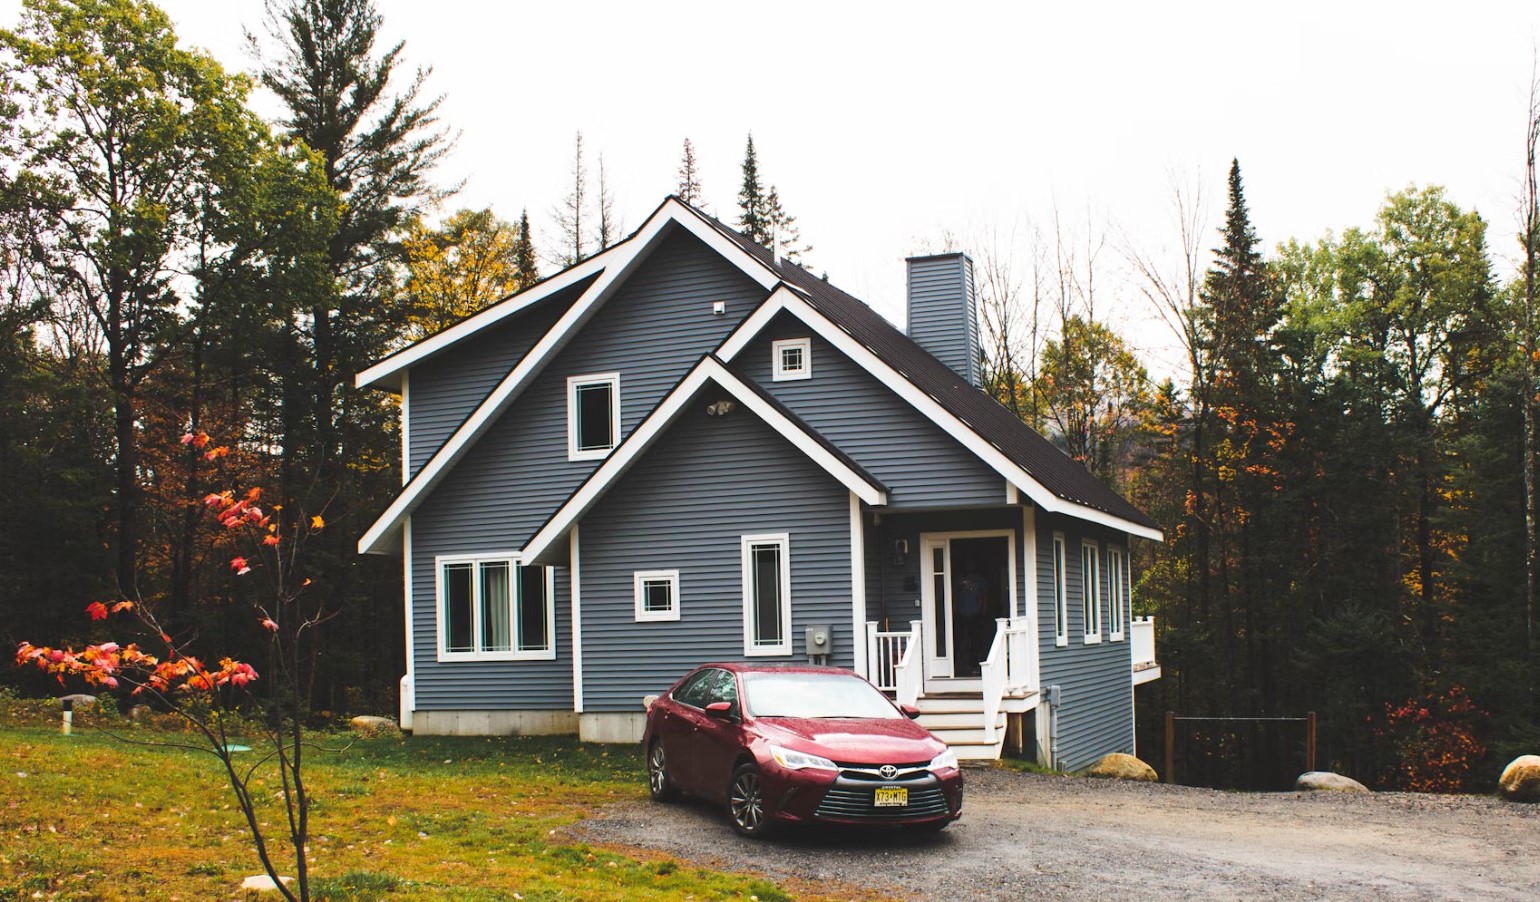
KebonCinta.com-- Memutuskan membeli rumah atau mobil sering menjadi salah satu dilema finansial bagi seseorang yang mulai memiliki penghasilan tetap. Keduanya dianggap sebagai simbol kemandirian sekaligus kebutuhan untuk menunjang kehidupan sehari-hari.
Di satu sisi, rumah memberikan tempat tinggal yang aman dan dapat menjadi aset untuk jangka panjang. Sementara itu, mobil menawarkan kemudahan transportasi, terutama bagi mereka yang memiliki mobilitas tinggi.
Sayangnya, tidak semua orang memiliki kemampuan finansial untuk membeli kedua kebutuhan tersebut dalam waktu bersamaan. Keterbatasan dana membuat seseorang harus menentukan mana yang lebih penting untuk dipenuhi terlebih dahulu.
Keputusan ini sebaiknya tidak hanya didasarkan pada keinginan atau gengsi. Ada sejumlah faktor yang perlu diperhitungkan, mulai dari kondisi pekerjaan, kebutuhan keluarga, lokasi tempat tinggal, hingga kemampuan membayar cicilan.
Lantas, lebih menguntungkan membeli rumah terlebih dahulu atau justru memprioritaskan kendaraan?
Baca Juga: Mengapa Manusia Memiliki Perilaku Berbeda? Kenali Ilmu Psikologi dan Manfaatnya dalam Kehidupan
1. Membeli Rumah Lebih Dulu Bisa Menjadi Investasi Jangka Panjang
Rumah merupakan salah satu kebutuhan dasar manusia yang memiliki nilai penting dalam kehidupan.
Memiliki tempat tinggal sendiri dapat memberikan rasa aman karena seseorang tidak perlu terus-menerus memikirkan biaya kontrakan atau berpindah tempat tinggal akibat perubahan harga sewa.
Selain berfungsi sebagai tempat berlindung, properti juga berpotensi menjadi aset jangka panjang. Nilainya dapat meningkat seiring perkembangan kawasan, pembangunan infrastruktur, dan pertumbuhan permintaan pasar.
Bagi seseorang yang memiliki penghasilan stabil, membeli rumah melalui Kredit Pemilikan Rumah (KPR) bisa menjadi salah satu pilihan untuk mewujudkan kepemilikan hunian.
Namun, keputusan tersebut harus mempertimbangkan kemampuan membayar cicilan, uang muka, biaya administrasi, pajak, serta pengeluaran perawatan rumah.
Perlu diingat, kenaikan harga properti tidak selalu terjadi di semua lokasi. Karena itu, membeli rumah tetap membutuhkan pertimbangan matang, bukan sekadar anggapan bahwa harga rumah pasti terus meningkat.
2. Mobil Memberikan Kemudahan untuk Menunjang Aktivitas
Berbeda dengan rumah, mobil lebih berkaitan dengan kebutuhan mobilitas sehari-hari.
Bagi seseorang yang bekerja jauh dari tempat tinggal, memiliki kendaraan pribadi dapat menghemat waktu perjalanan dan memberikan fleksibilitas dalam mengatur aktivitas.
Mobil juga bisa menjadi kebutuhan penting bagi keluarga yang memiliki anak kecil, anggota keluarga lanjut usia, atau sering melakukan perjalanan ke luar kota.
Dalam kondisi tertentu, kendaraan pribadi bahkan dapat membantu menunjang pekerjaan, seperti kegiatan usaha, distribusi barang, maupun pekerjaan yang membutuhkan mobilitas tinggi.
Meski demikian, membeli mobil tidak cukup hanya memperhitungkan harga kendaraan dan cicilan bulanan.
Pemilik juga perlu menyiapkan biaya bahan bakar, servis berkala, pajak kendaraan, asuransi, parkir, serta kemungkinan perbaikan ketika terjadi kerusakan.
Selain itu, kendaraan pada umumnya mengalami penyusutan nilai seiring bertambahnya usia dan penggunaan.
Artinya, mobil sebaiknya dibeli karena memang menunjang kebutuhan, bukan semata-mata untuk menunjukkan kemampuan ekonomi.
Baca Juga: 5 Contoh Soal PTS Fikih Kelas 10 Semester 1, Lengkap dengan Kunci Jawaban untuk Latihan
3. Pertimbangkan Kondisi Keuangan Sebelum Mengambil Cicilan
Salah satu kesalahan yang sering terjadi ketika membeli aset adalah terlalu fokus pada besarnya cicilan tanpa menghitung keseluruhan pengeluaran.
Padahal, kemampuan finansial seseorang tidak hanya ditentukan oleh jumlah penghasilan, tetapi juga kewajiban rutin dan kebutuhan hidup lainnya.
Sebelum mengambil KPR atau kredit kendaraan, sebaiknya hitung terlebih dahulu pendapatan bulanan, pengeluaran rumah tangga, utang yang masih berjalan, dan dana yang dapat disisihkan.
Sebagai gambaran, seseorang dengan penghasilan Rp8 juta per bulan belum tentu mampu membayar cicilan rumah dan mobil secara bersamaan.
Jika sebagian besar pendapatan digunakan untuk membayar utang, kebutuhan pokok, dana darurat, dan tabungan jangka panjang justru bisa terabaikan.
Karena itu, menjaga rasio cicilan tetap terkendali menjadi hal penting agar kondisi keuangan tidak mudah terganggu.
Sebagai patokan perencanaan, total cicilan utang dapat dijaga sekitar 30 persen dari penghasilan bulanan, meskipun batas yang sesuai tetap bergantung pada kondisi dan kebutuhan masing-masing orang.
4. Jangan Mengabaikan Dana Darurat dan Biaya Tambahan
Keputusan membeli rumah maupun mobil sebaiknya tidak menghabiskan seluruh tabungan yang dimiliki.
Seseorang tetap membutuhkan dana darurat untuk menghadapi kondisi tidak terduga, seperti kehilangan pekerjaan, kebutuhan kesehatan, atau kerusakan kendaraan.
Selain itu, membeli rumah membutuhkan biaya tambahan yang terkadang tidak diperhitungkan sejak awal.
Beberapa di antaranya adalah biaya notaris, pajak, administrasi KPR, renovasi, dan perlengkapan rumah.
Begitu pula ketika membeli mobil. Pengeluaran tidak berhenti setelah kendaraan diterima karena masih ada biaya operasional dan perawatan yang harus dipenuhi.
Oleh sebab itu, sebelum memutuskan pembelian, pastikan masih tersedia dana yang cukup untuk memenuhi kebutuhan sehari-hari dan menghadapi keadaan darurat.
5. Pilih Berdasarkan Kebutuhan, Bukan Tekanan Lingkungan
Keputusan membeli rumah atau mobil sering kali dipengaruhi oleh lingkungan sosial.
Ada orang yang merasa harus memiliki rumah sebelum menikah. Sebagian lainnya menganggap mobil pribadi sebagai kebutuhan utama agar lebih mudah menjalankan aktivitas.
Padahal, kebutuhan setiap individu tidak selalu sama.
Seseorang yang tinggal di kawasan dengan transportasi umum memadai mungkin belum membutuhkan mobil pribadi. Sebaliknya, orang yang bekerja di wilayah dengan akses transportasi terbatas bisa lebih membutuhkan kendaraan.
Demikian juga dengan rumah. Jika seseorang masih memiliki tempat tinggal yang nyaman bersama keluarga dan belum memiliki kebutuhan mendesak untuk pindah, mengumpulkan uang muka rumah secara bertahap mungkin menjadi pilihan yang lebih rasional.
Artinya, keputusan finansial sebaiknya disesuaikan dengan situasi nyata, bukan mengikuti standar keberhasilan yang ditentukan orang lain.
6. Kapan Sebaiknya Membeli Rumah dan Kapan Memilih Mobil?
Untuk membantu menentukan prioritas, ada beberapa kondisi yang dapat dijadikan bahan pertimbangan.
Lebih baik memprioritaskan rumah apabila:
- Belum memiliki tempat tinggal sendiri dan membutuhkan hunian jangka panjang.
- Biaya kontrakan terus membebani pengeluaran bulanan.
- Memiliki pekerjaan dan penghasilan yang relatif stabil.
- Sudah mempunyai dana untuk uang muka serta biaya tambahan pembelian rumah.
- Lokasi rumah sesuai dengan kebutuhan pekerjaan dan keluarga.
Mobil dapat menjadi prioritas apabila:
- Kendaraan sangat dibutuhkan untuk menunjang pekerjaan.
- Lokasi tempat tinggal sulit dijangkau transportasi umum.
- Mobilitas keluarga membutuhkan kendaraan pribadi.
- Biaya operasional kendaraan masih sesuai kemampuan finansial.
- Pembelian mobil tidak mengganggu tabungan dan kebutuhan utama lainnya.
Jika kedua kebutuhan tersebut belum mendesak, menunda pembelian sambil memperkuat tabungan juga merupakan keputusan yang bijaksana.
Baca Juga: Apa Jadinya Jika Seumur Hidup Hanya Makan Sayuran? Ini Dampaknya bagi Tubuh
Rumah atau Mobil, Mana yang Sebaiknya Didahulukan?
Tidak ada jawaban yang berlaku sama bagi setiap orang ketika harus memilih membeli rumah atau mobil terlebih dahulu.
Rumah memiliki fungsi sebagai tempat tinggal sekaligus aset yang berpotensi memberikan manfaat jangka panjang. Sementara itu, mobil dapat membantu meningkatkan kenyamanan dan efisiensi aktivitas sehari-hari.
Namun, keduanya juga membawa konsekuensi finansial yang tidak sedikit.
Jika belum memiliki hunian dan kondisi keuangan memungkinkan, membeli rumah dapat menjadi prioritas yang layak dipertimbangkan.
Tags:
Beli rumah atau mobil Gaya Hidup Prioritas keuangan keluarga Tips membeli rumahKomentar Pengguna
🔥 Berita Terpopuler
Berita paling banyak dibaca dalam 7 hari terakhir
Cara Cek Bantuan Papan Interaktif Digital 2026 untuk PAUD dan SD,...
Cara Menyiapkan Dokumen RPL PPG Daljab Kemenag 2026, Lengkap deng...
Jadwal Lengkap PPG Daljab Kemenag 2026 hingga Februari 2027, Cek...
Kapan Hasil Verval PPG Daljab Guru Madrasah 2026 Keluar? Cek Info...