Sudah Menikah tetapi Masih Punya Utang Pribadi? Ini Cara Terbuka kepada Pasangan dan Menyusun Pelunasan
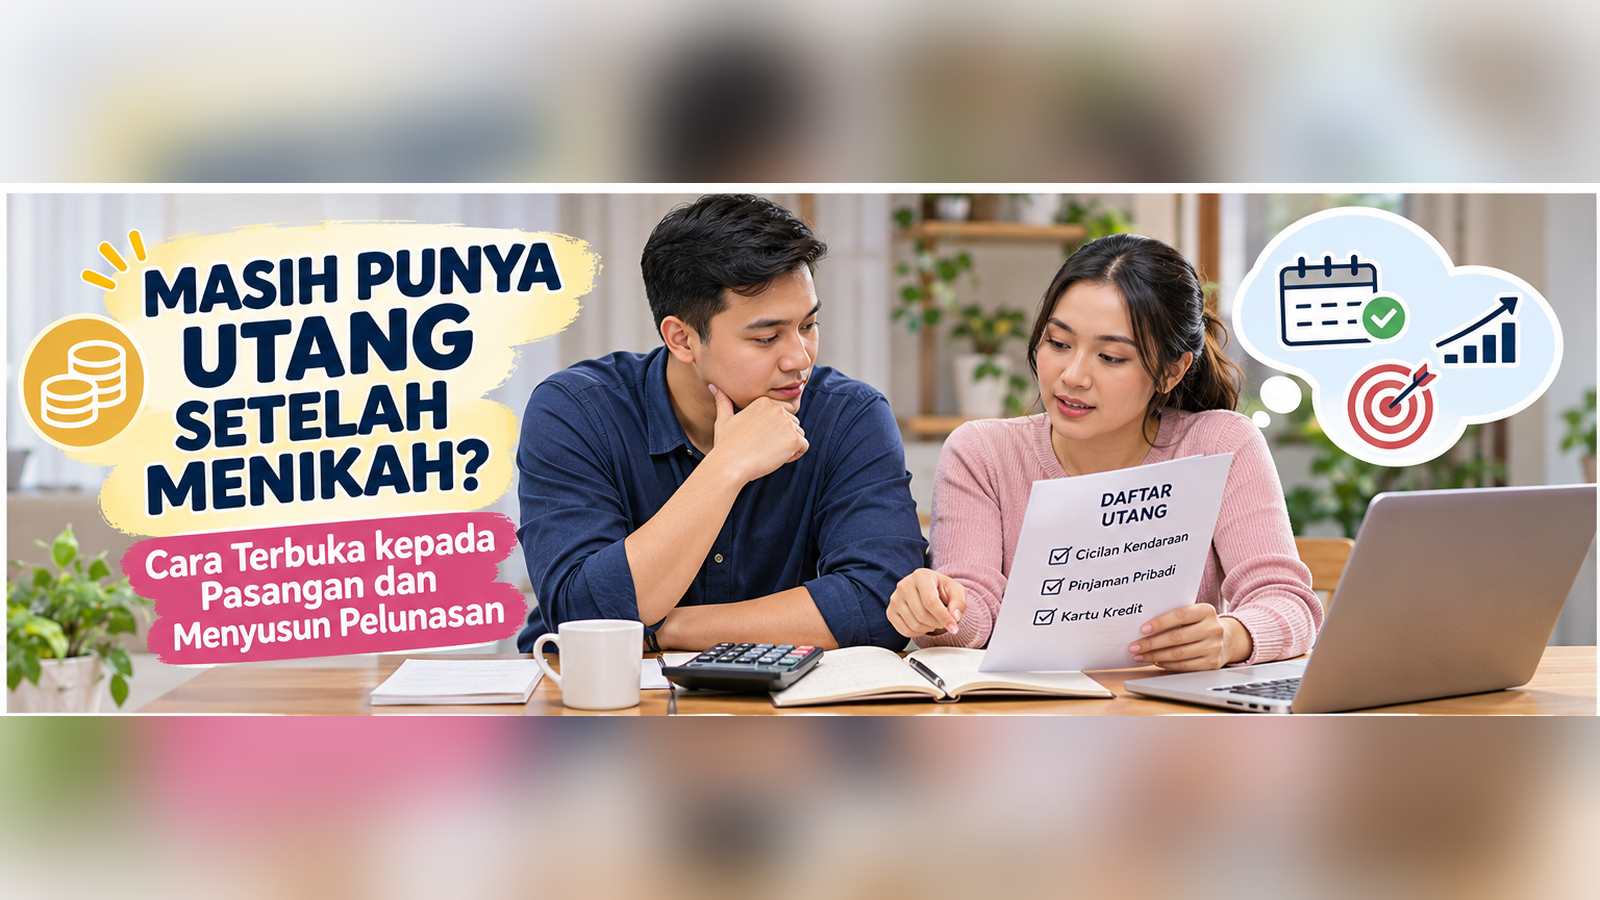
KebonCinta.com – Menikah tidak selalu berarti seseorang memulai kehidupan rumah tangga tanpa kewajiban keuangan. Sebagian orang masih memiliki cicilan kendaraan, pinjaman pendidikan, kartu kredit, atau utang pribadi yang dibuat sebelum menikah.
Masalah dapat muncul ketika pasangan tidak mengetahui keberadaan utang tersebut.
Ada yang sengaja menunda membicarakannya karena takut pasangan marah. Ada pula yang menganggap kewajiban pribadi tidak perlu disampaikan selama cicilan masih dibayar menggunakan penghasilan sendiri.
Namun, setelah menikah, kondisi keuangan seseorang dapat memengaruhi kemampuan keluarga memenuhi kebutuhan bersama.
Jika cicilan cukup besar, uang yang tersedia untuk belanja, tabungan, atau kebutuhan anak menjadi lebih terbatas.
Karena itu, keterbukaan mengenai kewajiban keuangan merupakan bagian penting dalam membangun perencanaan rumah tangga.
Otoritas Jasa Keuangan (OJK) melalui publikasi Perencanaan Keuangan Keluarga menganjurkan pasangan membuat catatan harta dan utang bersama untuk memahami kondisi keuangan serta menilai kemampuan memenuhi kewajiban.
Lantas, bagaimana jika seseorang sudah menikah tetapi belum pernah memberitahukan utang pribadinya kepada pasangan?
Mengapa Utang Pribadi Perlu Dibicarakan setelah Menikah?
Utang merupakan kewajiban pembayaran yang dapat memengaruhi arus kas setiap bulan.
Meskipun pinjaman digunakan untuk kebutuhan pribadi, cicilannya dapat mengurangi dana yang tersedia bagi keperluan keluarga.
Misalnya, seseorang mempunyai penghasilan Rp6.000.000, tetapi setiap bulan harus membayar cicilan pribadi sebesar Rp2.000.000.
Artinya, hanya Rp4.000.000 dari penghasilannya yang tersisa sebelum memperhitungkan kebutuhan lainnya.
Jika pasangan tidak mengetahui cicilan tersebut, rencana belanja dan tabungan keluarga mungkin dibuat berdasarkan gambaran keuangan yang tidak lengkap.
Keterbukaan membantu pasangan mengambil keputusan dengan informasi yang lebih akurat.
Namun, perlu dibedakan antara kewajiban mengomunikasikan kondisi keuangan dan tanggung jawab hukum untuk membayar utang.
Tidak setiap utang pribadi otomatis menjadi kewajiban hukum pasangan. Penentuannya dapat bergantung pada waktu timbulnya utang, tujuan penggunaan, persetujuan, perjanjian perkawinan, serta ketentuan hukum yang berlaku.
Mengapa Seseorang Menyembunyikan Utang dari Pasangan?
1. Takut Menimbulkan Pertengkaran
Sebagian orang khawatir pasangan akan merasa kecewa atau marah setelah mengetahui jumlah utang yang sebenarnya.
Karena takut menghadapi konflik, pembicaraan terus ditunda.
Namun, penundaan dapat membuat masalah semakin sulit diselesaikan.
2. Merasa Mampu Melunasi Sendiri
Ada orang yang menganggap utangnya tidak perlu diketahui karena seluruh cicilan dibayar menggunakan penghasilan pribadi.
Pandangan tersebut dapat dipahami, tetapi perlu mempertimbangkan apakah cicilan memengaruhi kemampuan memenuhi kesepakatan keuangan keluarga.
3. Merasa Malu terhadap Kondisi Keuangan
Utang terkadang dikaitkan dengan kegagalan mengatur keuangan.
Akibatnya, seseorang merasa malu mengakui kewajiban yang belum selesai.
Padahal, utang dapat timbul karena berbagai alasan, termasuk pendidikan, kesehatan, maupun kondisi darurat.
4. Tidak Mengetahui Jumlah Utang Secara Menyeluruh
Sebagian orang mempunyai beberapa pinjaman dan cicilan sehingga tidak mengetahui total kewajiban sebenarnya.
Sebelum membicarakannya dengan pasangan, jumlah utang perlu dihitung secara lengkap.
5. Menganggap Urusan Keuangan Harus Selalu Terpisah
Pasangan boleh menyepakati pengelolaan rekening dan pengeluaran pribadi secara terpisah.
Namun, pemisahan rekening tidak berarti informasi mengenai kewajiban besar yang memengaruhi rumah tangga harus disembunyikan.
Kesepakatan pengelolaan uang perlu dibedakan dari keterbukaan informasi yang diperlukan untuk membuat keputusan bersama.
7 Cara Memberitahukan Utang Pribadi kepada Pasangan
1. Siapkan Data sebelum Berbicara
Jangan hanya menyampaikan bahwa masih ada cicilan.
Tuliskan seluruh pinjaman yang dimiliki, termasuk jumlah sisa kewajiban, bunga atau biaya, tanggal jatuh tempo, dan cicilan bulanan.
Informasi tersebut membantu pasangan memahami situasi secara konkret.
2. Pilih Waktu yang Tepat
Hindari membicarakan utang ketika pasangan sedang sangat lelah, marah, atau menghadapi persoalan mendesak.
Pilih waktu yang cukup tenang agar kedua pihak dapat berbicara dan memeriksa informasi bersama.
3. Jelaskan Kondisi secara Terbuka
Sampaikan jenis utang, tujuan pinjaman, dan bagaimana kondisi pembayaran saat ini.
Hindari menyembunyikan sebagian kewajiban atau memberikan angka yang tidak sesuai kenyataan.
Jika ada tunggakan, jelaskan pula konsekuensinya.
4. Akui Dampak Utang terhadap Keuangan Bersama
Jika cicilan mengurangi kemampuan memberikan kontribusi pada kebutuhan rumah, sampaikan secara jelas.
Jangan langsung menuntut pasangan ikut membayar.
Bicarakan kemungkinan penyelesaian berdasarkan kesepakatan dan tanggung jawab masing-masing.
5. Dengarkan Reaksi Pasangan
Pasangan mungkin merasa terkejut, kecewa, atau membutuhkan waktu memahami informasi.
Berikan kesempatan untuk bertanya.
Hindari memaksa pasangan langsung memaafkan atau menyetujui rencana pembayaran.
6. Susun Rencana Penyelesaian
Setelah kondisi dipahami, buat rencana pembayaran berdasarkan kemampuan nyata.
Tentukan cicilan wajib, pengeluaran yang dapat dikurangi, dan kemungkinan tambahan pembayaran jika tersedia.
7. Sepakati Aturan Keuangan ke Depan
Pasangan dapat menentukan batas pembelian atau pinjaman yang perlu dibicarakan terlebih dahulu.
Aturan tersebut dapat membantu mencegah masalah serupa.
Baca Juga: Checklist Keuangan Sebelum Menikah
Contoh Kalimat Mengakui Utang kepada Pasangan
Percakapan dapat dimulai dengan cara yang tenang dan bertanggung jawab.
Misalnya:
"Aku ingin membicarakan kondisi keuanganku secara terbuka. Sebelum menikah, aku mempunyai pinjaman yang sampai sekarang masih dicicil. Aku seharusnya menjelaskan ini lebih awal. Sekarang aku ingin menunjukkan jumlah kewajibannya dan rencana pelunasannya agar kita bisa mengetahui dampaknya terhadap keuangan keluarga."
Kalimat tersebut hanya contoh.
Yang penting adalah menyampaikan informasi sebenarnya, mengakui konsekuensi, dan tidak memindahkan tanggung jawab kepada pasangan secara sepihak.
Cara Menghitung Total Utang dan Cicilan
Langkah pertama adalah membuat daftar seluruh kewajiban.
Contohnya:
| Jenis Utang | Sisa Kewajiban | Cicilan Bulanan |
|---|---|---|
| Pinjaman pribadi | Rp12.000.000 | Rp800.000 |
| Cicilan kendaraan | Rp18.000.000 | Rp1.000.000 |
| Kartu kredit | Rp5.000.000 | Rp400.000 |
| Total | Rp35.000.000 | Rp2.200.000 |
Catatan: Tabel tersebut merupakan simulasi. Nilai sisa kewajiban bukan berarti jumlah seluruh pembayaran di masa depan sudah pasti sama, karena bunga dan biaya lain mungkin masih berlaku.
Catat pula suku bunga, tanggal jatuh tempo, denda, serta ketentuan pelunasan dipercepat pada masing-masing pinjaman.
Bagaimana Menentukan Prioritas Pelunasan Utang?
Ada dua pendekatan yang sering digunakan dalam perencanaan pembayaran.
1.
Tags:
utang pribadi setelah menikah utang suami istri keuangan pernikahan Cara melunasi utang komunikasi pasangan cicilan rumah tanggaKomentar Pengguna
🔥 Berita Terpopuler
Berita paling banyak dibaca dalam 7 hari terakhir
Stok Melimpah tapi Sepi Peminat: Harga Bekas Fortuner dan Pajero...
Bingung Pilih Mobil Pertama? Simak 5 Tips Menentukan Kendaraan ya...
Cara Menyiapkan Dokumen RPL PPG Daljab Kemenag 2026, Lengkap deng...
Contoh Inovasi Pembelajaran untuk RPL PPG Kemenag 2026: Modul, Vi...