Menanggung Biaya Hidup Orang Tua sekaligus Anak? Ini Cara Mengatur Keuangan Sandwich Generation
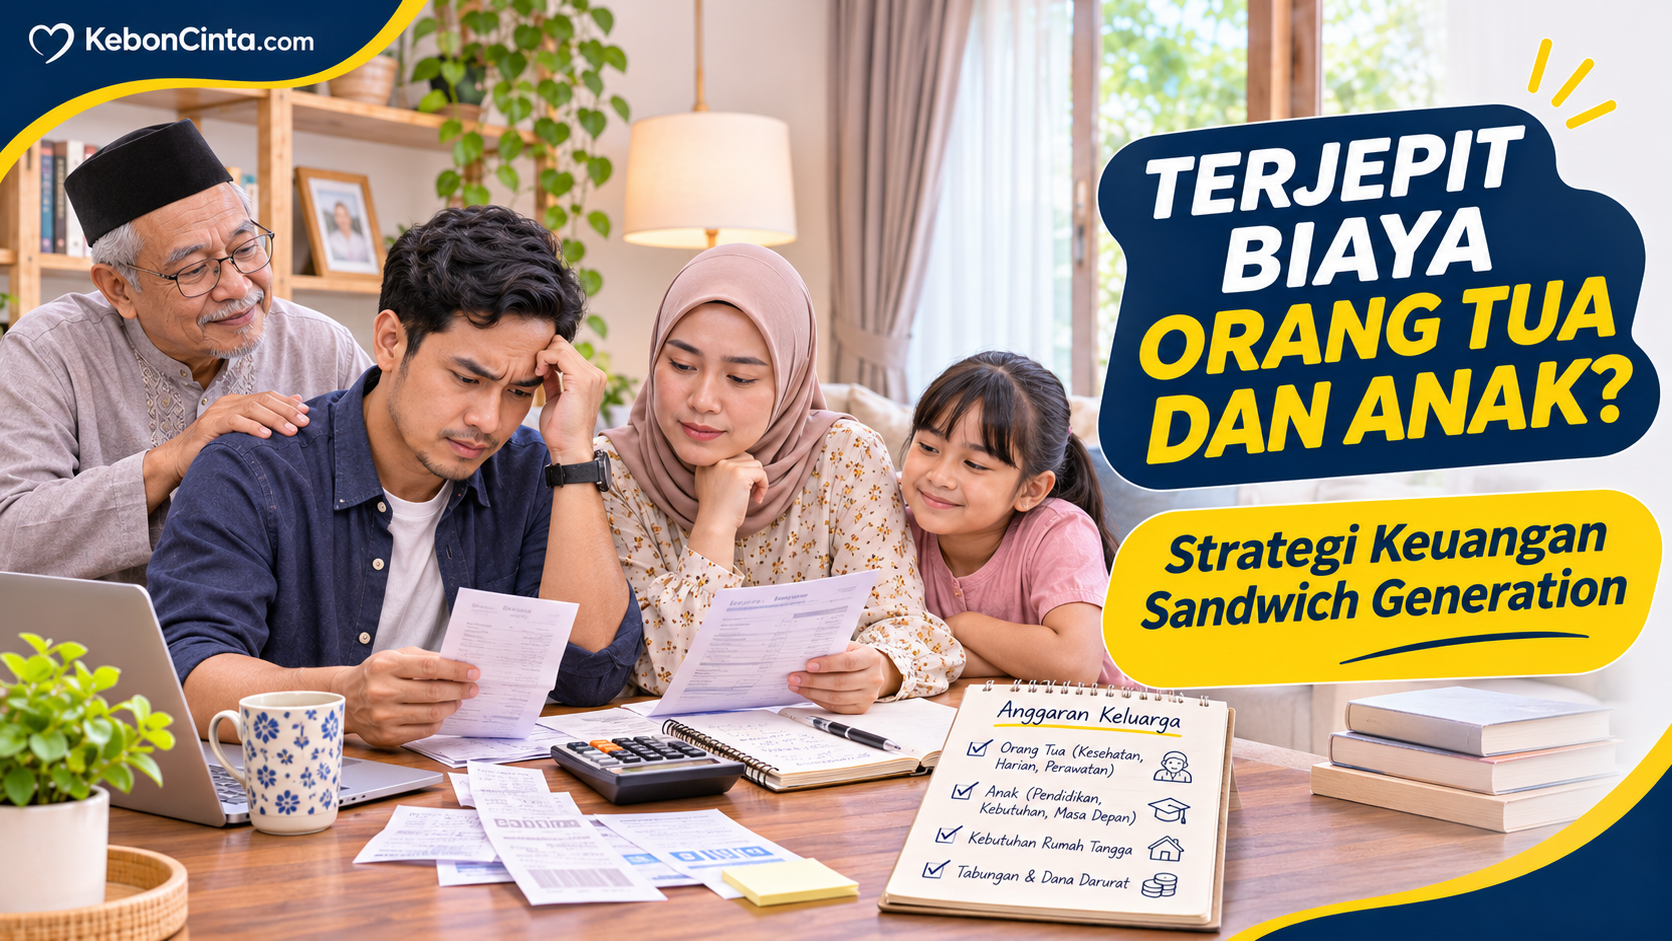
KebonCinta.com – Menerima gaji setiap bulan seharusnya memberikan kesempatan untuk memenuhi kebutuhan keluarga sekaligus mempersiapkan masa depan. Namun, bagi sebagian orang, penghasilan yang diterima harus dibagi untuk membiayai dua generasi sekaligus.
Di satu sisi, ada kebutuhan anak yang harus dipenuhi, mulai dari makanan, pendidikan, hingga kesehatan. Di sisi lain, orang tua yang sudah lanjut usia mungkin membutuhkan bantuan biaya hidup, pengobatan, atau kebutuhan sehari-hari.
Situasi tersebut sering disebut sebagai sandwich generation atau generasi sandwich.
Tantangannya bukan hanya menentukan jumlah uang yang harus diberikan kepada orang tua, tetapi juga memastikan kebutuhan anak, pasangan, dan masa depan diri sendiri tidak terabaikan.
Ketika seluruh penghasilan digunakan untuk memenuhi kebutuhan saat ini, seseorang dapat kesulitan menyiapkan dana darurat maupun tabungan pensiun.
Consumer Financial Protection Bureau (CFPB) menekankan pentingnya memahami kemampuan keuangan sebelum memberikan bantuan atau pinjaman kepada anggota keluarga.
Karena itu, membantu orang tua sebaiknya dilakukan dengan perencanaan yang jelas agar dukungan dapat berlangsung secara berkelanjutan.
Apa Itu Sandwich Generation?
Sandwich generation menggambarkan orang dewasa yang berada di antara dua generasi yang membutuhkan dukungan, yaitu generasi orang tua dan generasi anak.
Bentuk dukungan tersebut tidak selalu berupa uang.
Sebagian orang memberikan bantuan melalui pendampingan kesehatan, pengasuhan, pengaturan kebutuhan keluarga, atau perawatan sehari-hari.
Namun, tekanan keuangan dapat menjadi lebih berat ketika satu orang harus menanggung sebagian besar biaya dua generasi.
Misalnya, seseorang membiayai pendidikan anak sekaligus memberikan uang bulanan kepada orang tua yang tidak lagi mempunyai penghasilan.
Masalah dapat semakin rumit apabila terdapat pengeluaran kesehatan mendadak atau kewajiban utang.
Mengapa Keuangan Generasi Sandwich Rentan Tertekan?
1. Pengeluaran Berasal dari Banyak Arah
Pendapatan yang sama harus digunakan untuk berbagai kebutuhan.
Selain kebutuhan rumah tangga inti, terdapat pengeluaran tambahan untuk orang tua.
Akibatnya, ruang untuk menabung dan memenuhi kebutuhan pribadi dapat semakin kecil.
2. Biaya Kesehatan Sulit Diperkirakan
Kebutuhan kesehatan orang tua dapat berubah sesuai usia dan kondisi medis.
Sebagian pengeluaran mungkin dapat ditanggung oleh jaminan kesehatan, tetapi biaya transportasi, pendampingan, dan kebutuhan lain tetap perlu dipertimbangkan.
3. Sulit Menolak Permintaan Bantuan
Permintaan bantuan dari orang tua atau keluarga dapat menimbulkan tekanan emosional.
Sebagian orang khawatir dianggap tidak peduli jika tidak mampu memberikan uang sesuai harapan.
Padahal, bantuan yang melebihi kemampuan berpotensi menimbulkan masalah keuangan baru.
4. Dana Masa Depan Sering Ditunda
Ketika kebutuhan keluarga terus bertambah, tabungan pendidikan, dana darurat, dan persiapan pensiun bisa tertunda.
Jika keadaan tersebut berlangsung lama, seseorang berisiko menghadapi masalah serupa ketika memasuki usia lanjut.
8 Cara Mengatur Keuangan Sandwich Generation
1. Hitung Penghasilan Bersih yang Benar-benar Tersedia
Langkah pertama adalah mengetahui total uang yang dapat digunakan setiap bulan.
Gunakan penghasilan bersih setelah potongan wajib.
Jika penghasilan tidak tetap, gunakan perkiraan konservatif berdasarkan penerimaan yang relatif dapat diandalkan.
Hindari memasukkan bonus yang belum pasti ke dalam anggaran rutin.
2. Catat Kebutuhan Wajib Rumah Tangga Inti
Hitung pengeluaran makanan, tempat tinggal, transportasi kerja, pendidikan anak, kesehatan, dan kewajiban lainnya.
Kebutuhan dasar tersebut perlu dicatat sebelum menentukan kemampuan membantu anggota keluarga di luar rumah tangga inti.
Hal ini bukan berarti kebutuhan orang tua kurang penting, melainkan agar keputusan bantuan didasarkan pada kondisi keuangan yang nyata.
3. Tentukan Batas Bantuan kepada Orang Tua
Bantuan sebaiknya disesuaikan dengan kebutuhan orang tua dan kemampuan pemberi bantuan.
Misalnya, keluarga mampu menyisihkan Rp800.000 setiap bulan untuk membantu biaya hidup orang tua.
Nominal tersebut dapat dijadikan dasar pembicaraan, bukan dijadikan kewajiban tetap tanpa mempertimbangkan perubahan keadaan.
Jika kebutuhan orang tua lebih besar, keluarga dapat mencari pilihan lain bersama saudara atau dukungan yang tersedia.
4. Bicarakan Bentuk Bantuan secara Terbuka
Bantuan tidak selalu harus diberikan dalam bentuk uang tunai.
Sebagian kebutuhan dapat dipenuhi dengan membayar tagihan tertentu, membeli obat berdasarkan resep, atau membantu belanja kebutuhan pokok.
Cara tersebut dapat memudahkan pencatatan dan memastikan bantuan sesuai kebutuhan.
CFPB menganjurkan percakapan terbuka mengenai siapa yang memberikan bantuan, berapa jumlahnya, bentuk bantuan, dan apakah terdapat kewajiban pengembalian.
5. Libatkan Saudara Kandung jika Memungkinkan
Jika orang tua memiliki beberapa anak dewasa, pembagian tanggung jawab dapat dibicarakan bersama.
Kontribusi tidak harus sama nominalnya.
Saudara yang memiliki penghasilan lebih besar mungkin membantu biaya, sedangkan saudara yang tinggal dekat dapat membantu pendampingan.
Pembagian sebaiknya mempertimbangkan kemampuan, kesediaan, serta kebutuhan orang tua.
Baca Juga: Generasi Sandwich Terjepit Beban Finansial dan Mental, Ini Tantangan yang Sering Dihadapi
6. Bangun Dana Darurat Secara Bertahap
Generasi sandwich membutuhkan cadangan keuangan karena memiliki tanggungan yang cukup banyak.
Dana darurat dapat membantu menghadapi kehilangan penghasilan, kebutuhan kesehatan, atau pengeluaran penting lainnya.
Target dana darurat perlu disesuaikan dengan jumlah tanggungan dan kestabilan pendapatan.
Mulailah dari nominal kecil yang realistis apabila penghasilan belum memungkinkan untuk menabung dalam jumlah besar.
7. Jangan Mengabaikan Dana Pensiun Pribadi
Membantu orang tua merupakan tanggung jawab keluarga yang perlu dihargai.
Namun, seseorang juga perlu memikirkan kondisi keuangan ketika tidak lagi bekerja.
Tanpa persiapan pensiun, risiko ketergantungan kepada anak pada masa mendatang dapat meningkat.
Jika memungkinkan, sisihkan dana untuk kebutuhan jangka panjang sesuai kemampuan.
8. Evaluasi Bantuan ketika Kondisi Berubah
Kebutuhan orang tua dan anak tidak selalu sama setiap bulan.
Misalnya, biaya pendidikan meningkat atau orang tua membutuhkan pengobatan tambahan.
Karena itu, anggaran bantuan sebaiknya dievaluasi secara berkala.
Perubahan jumlah bantuan perlu dikomunikasikan dengan cara yang menghargai kebutuhan semua pihak.
Contoh Anggaran Sandwich Generation dengan Gaji Rp8 Juta
Berikut simulasi pembagian penghasilan bersih Rp8.000.000 per bulan.
| Pos Pengeluaran | Anggaran |
|---|---|
| Kebutuhan rumah tangga inti | Rp3.000.000 |
| Pendidikan dan kebutuhan anak | Rp1.200.000 |
| Bantuan orang tua | Rp1.000.000 |
| Transportasi dan tagihan tambahan | Rp800.000 |
| Cicilan | Rp800.000 |
| Dana darurat dan tabungan | Rp800.000 |
| Kebutuhan pribadi dan lainnya | Rp400.000 |
| Total | Rp8.000.000 |
Tabel tersebut merupakan simulasi, bukan pembagian anggaran yang wajib diterapkan.
Dalam contoh ini, bantuan kepada orang tua sebesar Rp1.000.000 merupakan hasil alokasi yang direncanakan, bukan standar bantuan yang dianjurkan untuk semua orang.
Jika penghasilan hanya cukup untuk kebutuhan dasar, keluarga perlu meninjau kembali bentuk bantuan dan mencari pilihan pendukung yang memungkinkan.
Bagaimana Jika Orang Tua Meminta Bantuan Melebihi Kemampuan?
Situasi ini membutuhkan komunikasi yang hati-hati.
Langkah pertama adalah memahami kebutuhan sebenarnya.
Apakah uang dibutuhkan untuk makanan, pengobatan, tagihan, atau pengeluaran lain?
Selanjutnya, jelaskan jumlah bantuan yang dapat diberikan tanpa membuat janji yang tidak mampu dipenuhi.
Contohnya, "Untuk bulan ini kami mampu membantu Rp500.000. Jika masih ada kebutuhan lain, mari kita bicarakan bersama saudara."
Pernyataan tersebut menunjukkan keinginan membantu sekaligus menyampaikan batas kemampuan.
Hindari menutup kekurangan secara terus-menerus menggunakan pinjaman berbunga tinggi tanpa rencana pembayaran yang jelas.
Cara Membagi Bantuan dengan Saudara Kandung
Pembagian bantuan dapat dilakukan berdasarkan kesepakatan keluarga.
| Bentuk Bantuan | Contoh Pembagian |
|---|---|
| Uang belanja | Saudara A memberikan bantuan bulanan |
| Tagihan rumah | Saudara B membantu pembayaran listrik |
| Pendampingan kesehatan | Saudara C mengantar pemeriksaan |
| Administrasi kesehatan | Dibantu anggota keluarga yang tersedia |
| Pengeluaran mendadak | Dibicarakan sesuai kemampuan bersama |
Tabel tersebut hanya contoh. Setiap keluarga memiliki jumlah saudara, kemampuan finansial, dan kondisi orang tua yang berbeda.
Yang paling penting adalah menghindari asumsi bahwa satu orang harus menanggung semua kebutuhan tanpa pembicaraan.
Kesalahan Keuangan yang Perlu Dihindari
Beberapa kebiasaan dapat memperberat kondisi keuangan generasi sandwich.
Pertama, memberikan bantuan berdasarkan rasa sungkan tanpa menghitung kemampuan.
Kedua, menggunakan seluruh tabungan untuk pengeluaran yang sebenarnya dapat direncanakan bersama.
Ketiga, mengambil pinjaman baru hanya untuk mempertahankan jumlah bantuan bulanan.
Keempat, menyembunyikan kewajiban membantu keluarga besar dari pasangan.
Kelima, mengabaikan perlindungan kesehatan dan tabungan masa depan sendiri.
Kebiasaan tersebut perlu dievaluasi agar tanggung jawab keluarga tidak menimbulkan masalah berulang.
Baca Juga: Dana Darurat Keluarga Tetap Aman, Liburan Tak Perlu Batal! Ini 5 Strategi Mengatur Keuangan
Membantu Orang Tua Perlu Disertai Perencanaan yang Berkelanjutan
Menjadi sandwich generation dapat menghadirkan tanggung jawab besar, terutama ketika harus membiayai anak sekaligus membantu orang tua.
Namun, tanggung jawab tersebut tidak harus dijalankan tanpa batas dan tanpa perencanaan.
Dengan menghitung penghasilan, menentukan prioritas, membicarakan batas bantuan, dan melibatkan keluarga apabila memungkinkan, seseorang dapat mengelola kewajiban secara lebih realistis.
Menjaga keuangan pribadi bukan berarti mengabaikan orang tua.
Sebaliknya, kondisi keuangan yang lebih stabil dapat membantu seseorang memberikan dukungan kepada keluarga secara berkelanjutan tanpa terus-menerus bergantung pada utang.
Referensi
- Consumer Financial Protection Bureau. (2024). Tips for Managing Family Lending and Borrowing.
Tags:
sandwich generation Generasi sandwich biaya hidup orang tua Keuangan Keluarga anggaran keluarga Dana DaruratKomentar Pengguna
🔥 Berita Terpopuler
Berita paling banyak dibaca dalam 7 hari terakhir
Stok Melimpah tapi Sepi Peminat: Harga Bekas Fortuner dan Pajero...
Bingung Pilih Mobil Pertama? Simak 5 Tips Menentukan Kendaraan ya...
Cara Menyiapkan Dokumen RPL PPG Daljab Kemenag 2026, Lengkap deng...
Contoh Inovasi Pembelajaran untuk RPL PPG Kemenag 2026: Modul, Vi...