Kuitansi, Faktur, dan Bukti Transfer, Apa Fungsinya dalam Pencatatan Akuntansi?
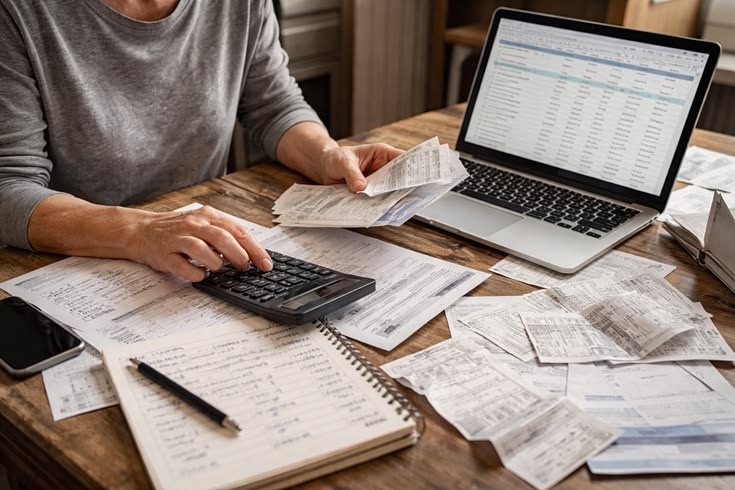
KebonCinta.com - Sebuah perusahaan jasa tidak cukup hanya mengingat berapa uang yang diterima atau dikeluarkan setiap hari.
Setiap transaksi membutuhkan informasi pendukung agar pencatatannya dapat diperiksa kembali.
Dokumen tersebut dikenal sebagai bukti transaksi.
Bentuknya beragam, mulai dari kuitansi dan faktur hingga bukti transfer bank.
Apa peran masing-masing dokumen dalam akuntansi?
Baca Juga: Mengenal Siklus Akuntansi Perusahaan Jasa, dari Pencatatan Transaksi hingga Laporan Keuangan
Kuitansi sebagai Bukti Pembayaran
Kuitansi merupakan dokumen yang menyatakan bahwa sejumlah uang telah diterima dari pihak tertentu.
Dokumen ini biasanya mencantumkan tanggal, nominal, tujuan pembayaran, serta identitas pihak terkait.
Misalnya, pelanggan membayar jasa perbaikan komputer sebesar Rp750.000.
Kuitansi dapat digunakan sebagai bukti bahwa pembayaran telah diterima.
Informasi tersebut kemudian membantu bagian akuntansi mencatat penerimaan kas dan pendapatan jasa, apabila jasa sudah memenuhi ketentuan pengakuan pendapatan.
Baca Juga: Debit dan Kredit Sering Tertukar? Kenali Kesalahan Umum dalam Pencatatan Akuntansi
Faktur untuk Mendokumentasikan Tagihan
Faktur atau invoice merupakan dokumen yang memuat rincian barang atau jasa, nilai tagihan, dan ketentuan pembayaran.
Dalam perusahaan jasa, faktur dapat diterbitkan setelah layanan diberikan kepada pelanggan.
Misalnya, perusahaan konsultan telah menyelesaikan pekerjaan senilai Rp3.000.000, tetapi pelanggan belum membayar.
Jika pendapatan telah memenuhi kriteria pengakuan, perusahaan dapat mencatat piutang usaha dan pendapatan jasa.
Dengan demikian, penerbitan faktur tidak selalu berarti perusahaan telah menerima uang tunai.
Bukti Transfer dan Rekening Bank
Bukti transfer menunjukkan adanya instruksi atau transaksi pemindahan dana melalui layanan perbankan.
Dokumen tersebut membantu memeriksa pembayaran kepada pemasok maupun penerimaan dari pelanggan.
Namun, bukti transfer perlu dicocokkan dengan mutasi rekening untuk memastikan transaksi benar-benar berhasil dan sesuai nominal.
Baca Juga: Latihan Soal Tahap Pencatatan Akuntansi Perusahaan Jasa, Lengkap dengan Kunci Jawaban dan Pembahasan
Mengapa Bukti Transaksi Harus Disimpan?
Bukti transaksi membantu perusahaan menelusuri tanggal, pihak yang terlibat, dan nilai transaksi.
Dokumen ini juga mendukung pemeriksaan internal, rekonsiliasi, serta penyusunan laporan keuangan.
Penyimpanan dapat dilakukan secara fisik atau digital dengan pengaturan akses yang memadai.
Dokumen perlu dijaga agar tidak mudah hilang, rusak, atau diubah tanpa otorisasi.
Dengan memahami fungsi setiap bukti transaksi, siswa dapat melihat bahwa pencatatan akuntansi harus didasarkan pada informasi yang dapat diverifikasi, bukan sekadar perkiraan.
Tags:
Pencatatan akuntansi Kuitansi Faktur Bukti transferKomentar Pengguna
🔥 Berita Terpopuler
Berita paling banyak dibaca dalam 7 hari terakhir
Mulai 2027 Status Guru Berubah? Ini Nasib PPPK Paruh Waktu dan Gu...
Kemendikdasmen Umumkan Penataan Guru 2027: PPPK Paruh Waktu, Pelu...
Penataan Guru 2027 Dimulai, PPPK Paruh Waktu Direncanakan Jadi Pe...
Cara Cek Bantuan Papan Interaktif Digital 2026 untuk PAUD dan SD,...